家を買うためにローンを借りると、税金が安くなる決まりがあります。そもそも「住宅ローン控除」って何?住宅ローンを借りて自分が住む家を買うと、年末のローン残高をもとに計算した額が、税金から直接引かれる仕組みです(税額控除)。中古住宅には、面積・所得・建築時期などの条件があります。もっと詳しく →です。正式には「住宅借入金等特別控除」といいます。
先に答えを書きます。2026年に中古マンションに住み始めて、3,000万円を借りた場合。ふつうの中古なら、10年で最大140万円、税金が安くなります。ただし、ふだん払っている税金が少ない人は、全部は使いきれません。
ローンを借りると、税金が安くなるの?
この「安くなり方」が、ほかの多くの控除とちがいます。税金を計算したあと、その税金から直接引く仕組みです。
これってほとんどの人がわかってないことやと思うねん
この記事では、所得税がどう決まるかから順に説明します。税金の話は少し長くなります。途中の図で、流れだけつかんでもらえれば大丈夫です。
この記事は、中古マンションを買い取って、直して、売っている側から書きました。決まりと数字は、国税庁・総務省・財務省の資料で確かめています(2026年4月時点の決まり)。
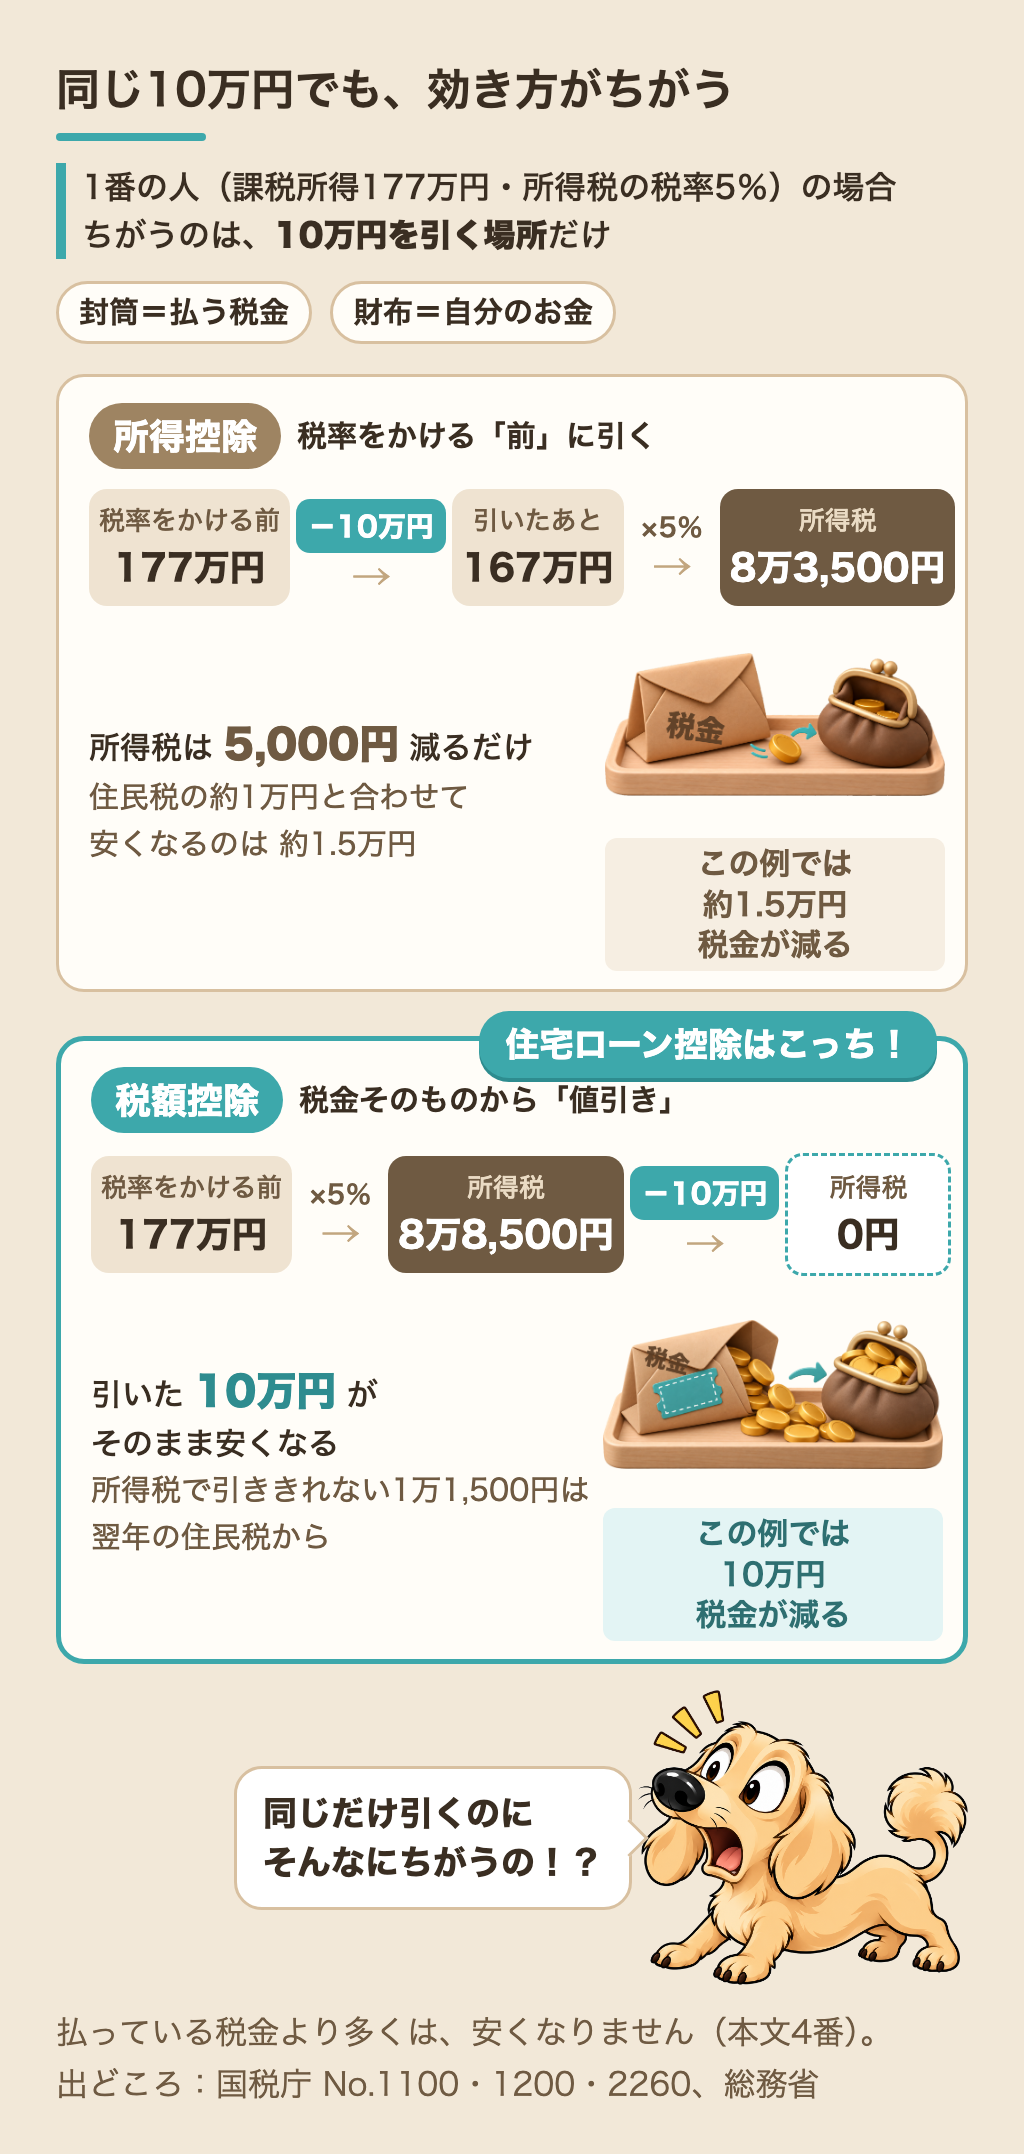
この記事でいちばん伝えたいのは、住宅ローン控除は「税額控除」だということです。同じ10万円でも、よく聞く「所得控除」とは、効き方が大きくちがいます。そのかわり、引けるのは自分が払っている税金までです。
1. まず、所得税はどうやって決まる?
会社員の所得税は、階段を下りるように決まります(国税庁 No.2260 所得税の税率)。
- 年収から、給料の人が引ける分(そもそも「給与所得控除」って何?給料をもらう人が、年収から決まった額を引ける仕組みです。仕事の経費の代わりと考えられていて、自分で申告しなくても引かれます。もっと詳しく →)を引く
- そこから、社会保険料や、基本となる控除(基礎控除)などを引く。これがそもそも「所得控除」って何?税率をかける前の額から引く控除です。社会保険料・基礎控除・配偶者控除などがあります。安くなる税金は「引いた額×税率」だけです。もっと詳しく →
- 残った額(課税所得)に、税率をかける。これで所得税が出る
- 出た所得税から、さらに引ける物を引く。これがそもそも「税額控除」って何?税率をかけて出した税金から、直接引く控除です。住宅ローン控除はこれ。払っている税金の範囲で、引いた額の分だけ税金が減ります。もっと詳しく →。住宅ローン控除はここ
年収500万円の会社員(独身)で、2026年の数字を入れてみます。
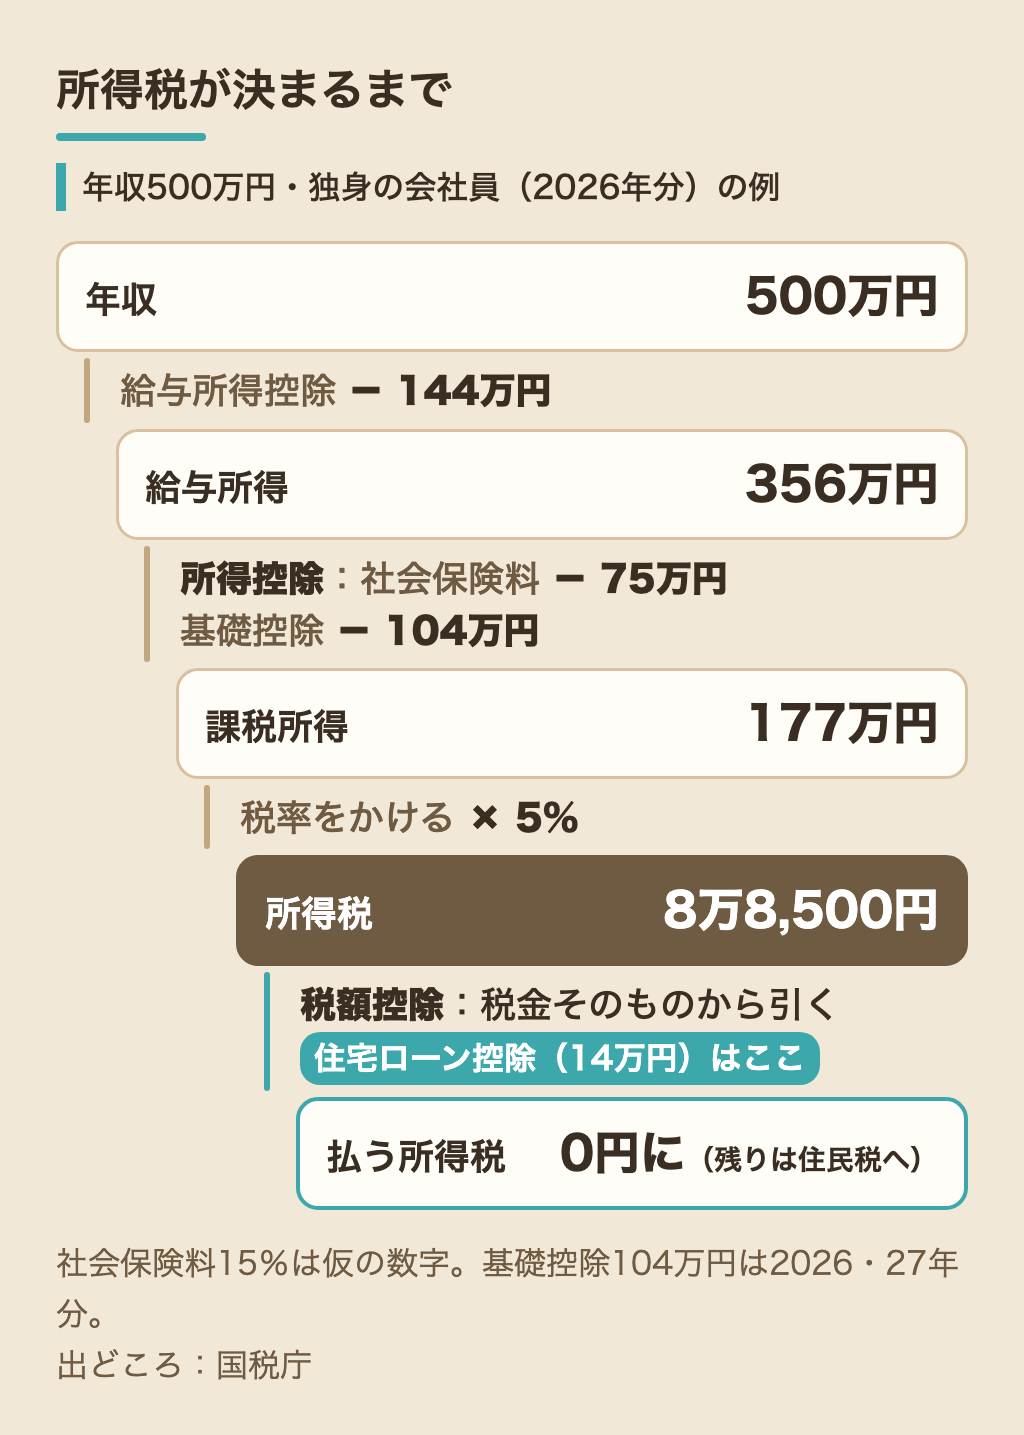
- 給料だけの会社員。年収500万円
- 社会保険料は年収の15%(75万円)と置いた。実際は会社や地域で変わります
- 基礎控除は2026年分の額。所得が489万円以下の人は104万円(国税庁 No.1199)。この例の人は、2028年分から62万円になる決まりです
- 復興特別所得税などは入れていない
税率は、課税所得が多いほど上がります。195万円未満は5%、195万円以上330万円未満は10%です。
税率が上がっても、残った額の全部に高い税率をかけるわけではありません。195万円を超えた部分にだけ、10%がかかります。
2. 「所得控除」と「税額控除」は、何がちがう?
どちらも「控除」ですが、引く場所がちがいます(国税庁 No.1100 所得控除・No.1200 税額控除)。
- 所得控除:税率をかける前の額を減らす。減るのは「10万円 × 税率」だけ
- 税額控除:税率をかけたあとの税金そのものを減らす。払う税金が10万円以上あれば、10万円減る
1番の人(課税所得177万円・所得税の税率5%)で、同じ10万円を比べます。所得控除の方は、所得税と住民税の両方で、所得から10万円引ける場合としました。
| 所得控除 10万円 |
税額控除 10万円 |
|
|---|---|---|
| 何を減らす? | 税率をかける前の額 | 税金そのもの |
| 所得税 | 5,000円 | 8万8,500円 (0円に) |
| 翌年の住民税 | 約1万円 | 1万1,500円 |
| 安くなる合計 | 約1.5万円 | 10万円 |
右の列は、住宅ローン控除の場合です。この人の所得税は8万8,500円なので、引ききれない1万1,500円は翌年の住民税から引かれます。この「住民税に回せる」決まりは、住宅ローン控除の決まりです。4番で説明します。
住民税の税率は、ほぼ一律で10%です(総務省 個人住民税)。住民税にも同じような所得控除があるので、表では10万円×10%で約1万円と置きました。

税金にダイレクトに値引きされるから、めちゃくちゃ得なんよね
所得控除の効き方は、税率で変わります。税率が高い人ほど、よく効きます。税額控除は、税率に関係なく、引ける額がそのまま税金から減ります。ただし、減らせるのは自分が払っている税金までです。これは4番で説明します。
3. 住宅ローン控除は、いくら引ける?
引ける額は、1年ごとに次の式で決まります(国税庁 No.1211-3 中古住宅の住宅ローン控除)。
年末のローンの残り × 0.7%
ただし、残りは「決まった上限」までしか数えない
(家の値段の方が少ない時は、家の値段で計算する。100円未満は切り捨て)
上限は、家の省エネの性能で変わります。2026年から2030年に住み始める中古の家は、次のとおりです(同じ資料)。
| 中古の家の種類 | 何年 | 数える残りの上限 | 1年に引ける上限 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 13年 | 3,500万円 | 24.5万円 |
| ZEH水準の省エネ住宅 | 13年 | 3,500万円 | 24.5万円 |
| 省エネ基準に合う住宅 | 13年 | 2,000万円 | 14万円 |
| そのほかの住宅 | 10年 | 2,000万円 | 14万円 |
この記事で「ふつうの中古」と書くのは、表の「そのほかの住宅」のことです。「そのほか」以外は、省エネの性能を示す証明書が要ります。2025年までに住み始めた中古は、省エネの家でも10年でした。2026年から13年に延びました。
19歳未満の子どもがいる世帯や、夫婦のどちらかが40歳未満の世帯には、上限を上げる決まりもあります。省エネ基準に合う住宅なら3,000万円、長期優良住宅・ZEH水準なら4,500万円です。「そのほかの住宅」には上乗せがありません。上乗せは、広さが50㎡以上の家に限られます(同じ資料)。
不動産会社が買い取って、決まった工事をしてから売る家(そもそも「買取再販」って何?不動産会社が中古の家を買い取って、決まった工事をしてから売ることです。住宅ローン控除では、認定長期優良住宅・認定低炭素住宅だけ、ふつうの中古と扱いが変わります。もっと詳しく →)は、別の決まりです。ただし差が出るのは、認定長期優良住宅・認定低炭素住宅だけ。新築と同じ扱いになり、上限は4,500万円(子育て世帯などの上乗せで5,000万円)です。ほかの種類は、上の表と同じです(国税庁 No.1211-2)。
たくさん借りても、全部は数えないの?
そうです。ふつうの中古なら、3,000万円借りても、数えるのは2,000万円まで。1年に引けるのは、最大で2,000万円 × 0.7% = 14万円です。
4. 所得税で引ききれない分は、住民税から
1番の人の所得税は、8万8,500円でした。住宅ローン控除で引ける14万円より少ないので、所得税だけでは引ききれません。
引ききれない分は、翌年の住民税から引かれます(総務省 個人住民税の住宅ローン控除)。市役所への申告は要りません。
ただし、住民税から引ける額にも上限があります。所得税の課税所得 × 5%、いちばん多くて9万7,500円です(同じ資料)。
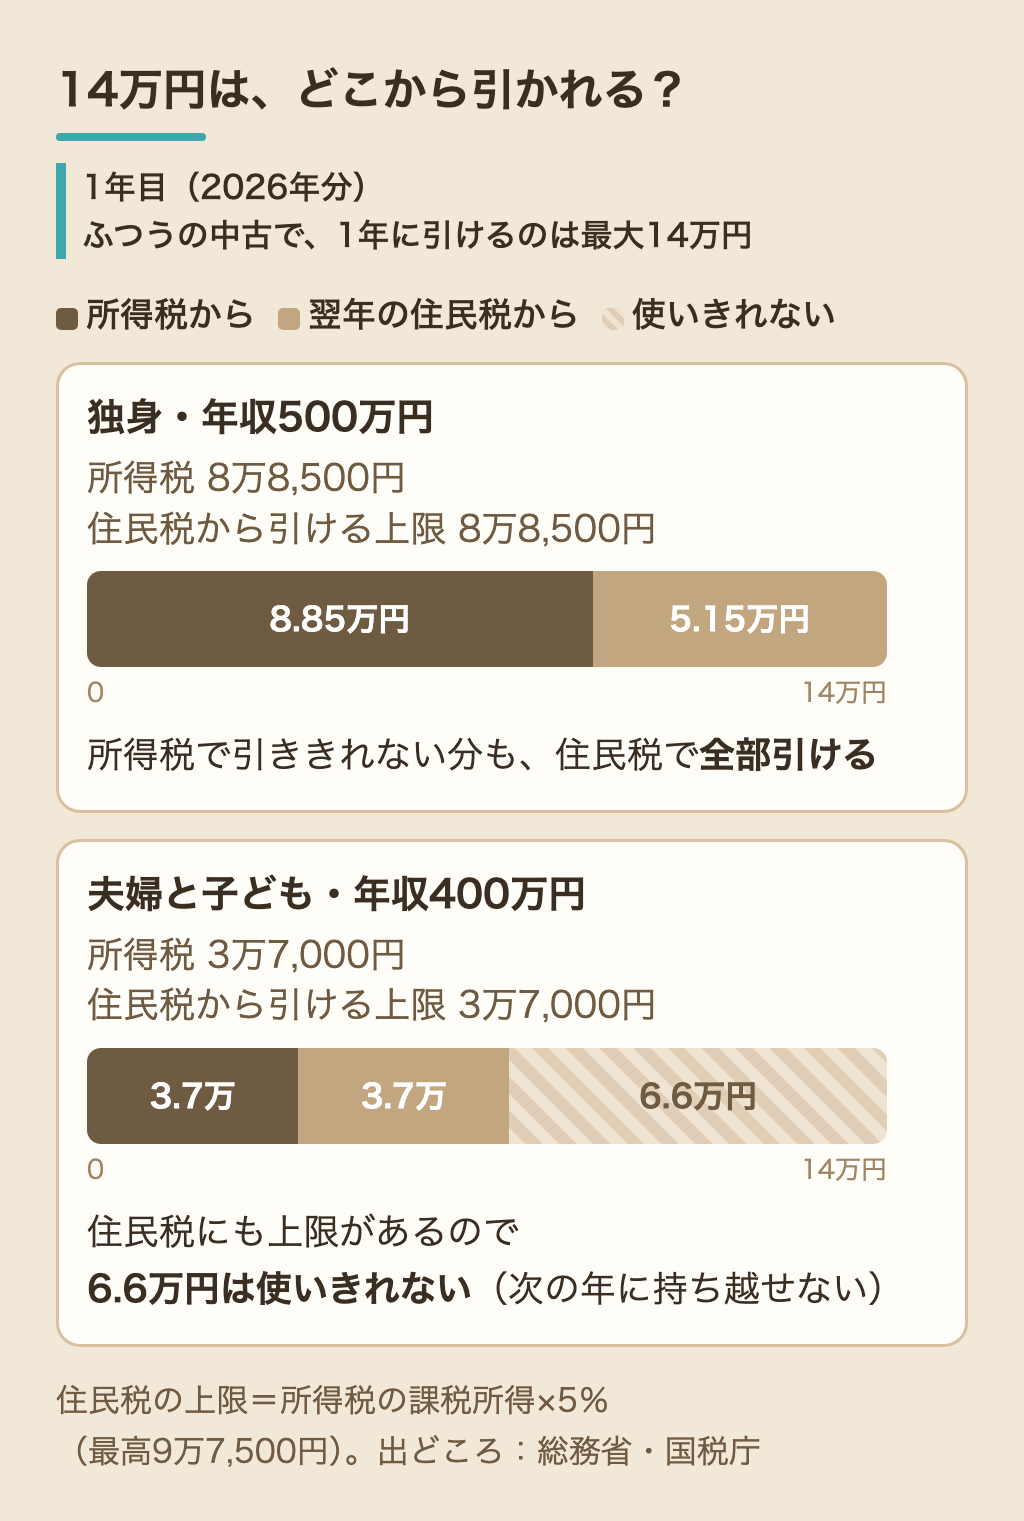
| 年収500万円・独身の1年目 | 額 |
|---|---|
| 住宅ローン控除で引ける額 | 14万円 |
| 所得税から | 8万8,500円(所得税は0円に) |
| 翌年の住民税から | 5万1,500円 |
| 住民税から引ける上限 | 8万8,500円(177万円×5%) |
| 使いきれなかった額 | 0円 |
所得税が少ない人は、住民税の上限も小さくなります。すると、住民税からも引ききれない額が出ます。引ききれなかった分は、次の年に持ち越せません。
税金をあまり払っていない人は、使いきれないこともあるの?
あります。次の5番で、年収と家族のちがいで比べます。
所得税の分は、払いすぎた税金が戻ってきます。住民税の分は、翌年の住民税が安くなります。お金の入り方がちがうので、覚えておいてください。
5. 3,000万円借りたら、いくら安くなる?
4つの例で計算しました。ここに出す数字は、仕組みを説明するための一例です。自分の数字は、源泉徴収票で確かめてください。
- 中古マンション。家の値段は3,000万円以上。ローン3,000万円・35年・金利0.8%(固定と置いた)・元利均等
- 2026年3月に住み始めて、4月から返す。控除は「そのほかの住宅」(10年・上限2,000万円)
- 給料だけの会社員。社会保険料は年収の15%。年収は10年間変わらない
- 「夫婦と子ども」は片働き。配偶者の収入がない(または少ない)ので配偶者控除38万円。子どもは15歳以下(国税庁 No.1191)
- 基礎控除は2026・2027年分が104万円、2028年分から62万円(この例の所得の場合。今の決まりのまま)
- 子どもが16歳になって扶養控除が付く変化、配偶者の収入やほかの控除の変化は入れていない。復興特別所得税なども入れていない
15歳以下の子どもには、所得税の扶養控除がありません。16歳からです(国税庁 No.1180)。
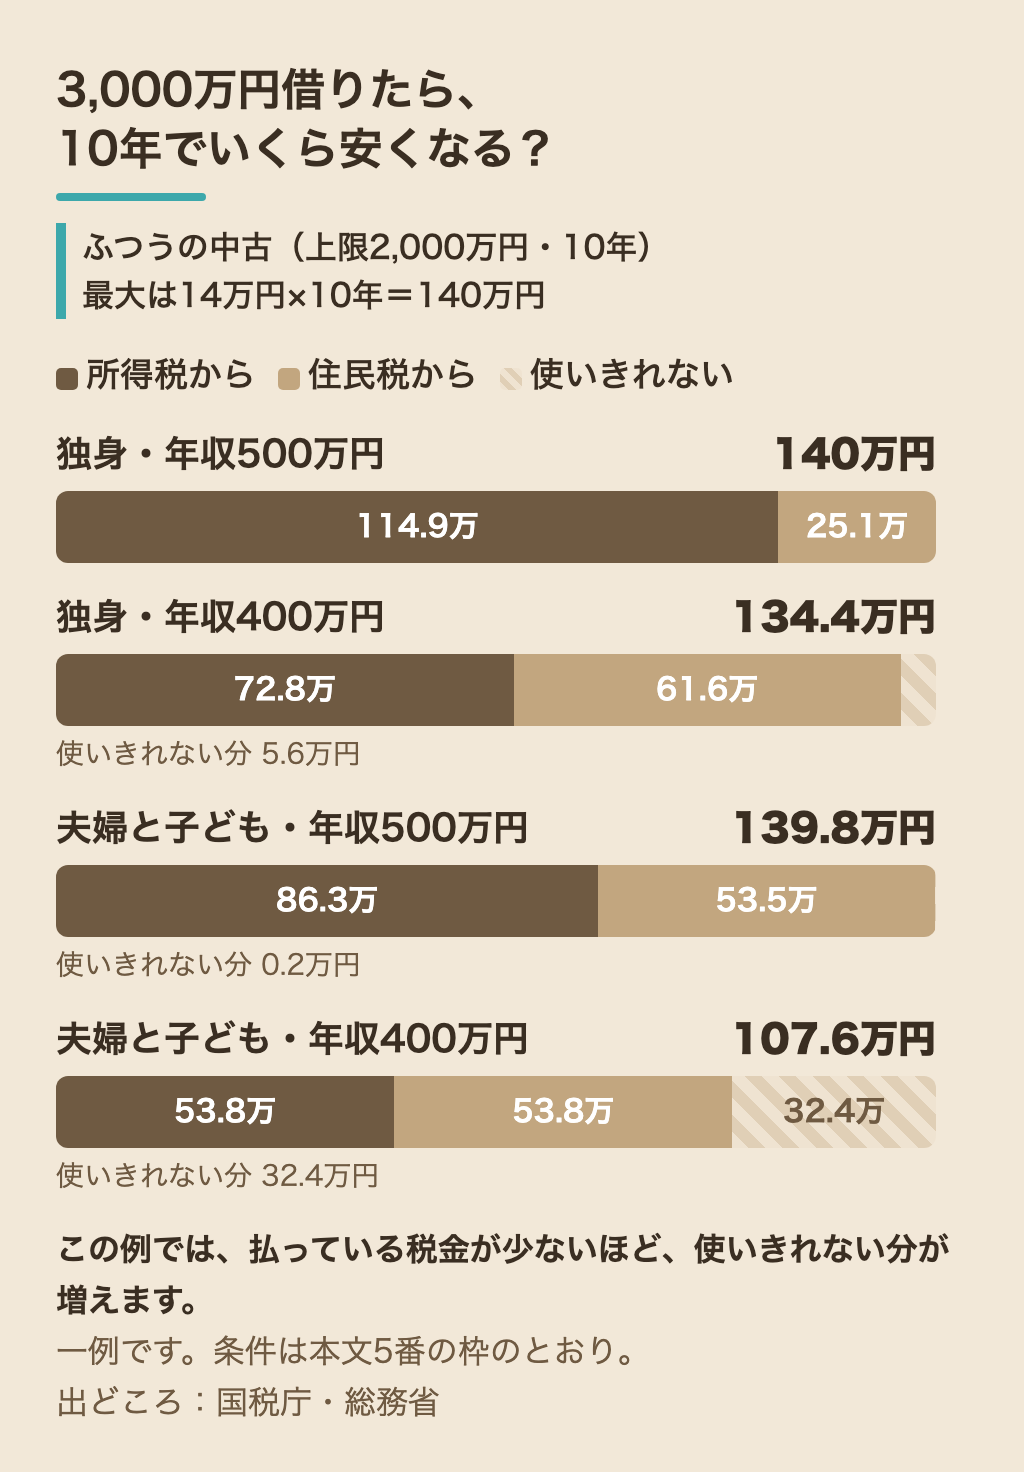
| 例 | 10年の合計 | 使いきれない分 |
|---|---|---|
| 独身・年収500万円 | 140万円 | 0円 |
| 独身・年収400万円 | 134.4万円 | 5.6万円 |
| 夫婦と子ども・年収500万円 | 139.8万円 | 0.2万円 |
| 夫婦と子ども・年収400万円 | 107.6万円 | 32.4万円 |
1年目は、独身・年収400万円で11.2万円、夫婦と子ども・年収400万円で7.4万円でした。3年目からは、それぞれ14万円と11.6万円です。
1〜2年目が少ないのは、2026・2027年分だけ基礎控除が大きいからです。所得税が減るぶん、引ける先も小さくなります。
「夫婦と子ども・年収400万円」の例では、10年で約32万円が使いきれません。ローンの額は同じでも、払っている税金が少ないと、安くなる額も小さくなります。
子育て世帯の上乗せ(省エネ基準に合う住宅で上限3,000万円・13年)も計算しました。
- 夫婦と子ども・年収500万円:13年で約210万円(上乗せなしの13年より約28万円多い)
- 夫婦と子ども・年収400万円:13年で約142万円(上乗せなしと同じ。引ける枠が増えても、引く先の税金が足りない)
自分の場合の見当のつけ方
去年の源泉徴収票で、ざっと見当がつきます。
- 「源泉徴収税額」を見る。これが所得税から引ける額の目安
- 「給与所得控除後の金額」から「所得控除の額の合計額」を引く。これが課税所得(税率をかける前の額)の目安
- 2の額 × 5%が、住民税から引ける額の目安(いちばん多くて9万7,500円)
- 1と3を足して、14万円に届くか見る
1番の人なら、所得税8万8,500円+住民税の上限8万8,500円で、14万円に届きます。源泉徴収税額が14万円より少なくても、住民税と合わせて使いきれることがあります。
ただし、去年の票はあくまで目安です。基礎控除は年で変わりますし、源泉徴収税額には復興特別所得税も入っています。
毎月の返済の考え方は、毎月いくら出ていくかの記事に書きました。控除は、所得税が戻り、翌年の住民税が安くなる仕組みです。あとから効く控除です。毎月の返済の計画には入れない方が安心です。
6. 中古マンションで使うための条件
主な条件は次のとおりです(国税庁 No.1211-3)。
- □ 広さが50㎡以上(40㎡以上50㎡未満は、その年の所得が1,000万円以下の年だけ)
- □ 1982年1月1日以後に建てられた。それより前なら、耐震の証明(家を取得する日の前2年以内に調べたもの)がある
- □ 家を取得してから6か月以内に住み、その年の12月31日まで住んでいる
- □ その年の所得が2,000万円以下
- □ ローンの期間が10年以上
- □ 13年にしたい時は、省エネの性能の証明書がある
広さは、登記簿(国の台帳)に書かれた面積で見ます(同じ資料)。マンションの登記の面積は、壁の内側で測ります(不動産登記規則 第115条)。
一方で、売る側から見ていると、広告やパンフレットの面積は、壁の真ん中から測った面積(壁芯)で書かれていることが多いです。壁の厚みの分だけ、登記の面積より広く出ます。広告で50㎡を少し超える部屋は、登記では50㎡を切ることがあります。登記の面積を、仲介会社に聞いて確かめてください。
建てた年は、登記に書かれた日で見ます。新耐震と旧耐震の見分け方とは、見る日がちがいます。新耐震・旧耐震の記事に書きました。
1982年より前の建物で、引き渡しまでに耐震の証明が取れない場合も、道はあります。引き渡しまでに申請して、住む前に工事をして証明を受ける方法です。ただしその場合は「そのほかの住宅」の扱いになります(同じ資料)。
7. 手続きは、1年目だけ自分でやる
会社員の場合、手続きは1年目と2年目からでちがいます(国税庁 No.1211-3)。
| いつ | 何をする |
|---|---|
| 1年目 | 住み始めた年の翌年に、自分でそもそも「確定申告」って何?1年間の所得と税金を自分で計算して、税務署に出す手続きです。住宅ローン控除は、会社員でも1年目だけ確定申告が要ります。もっと詳しく →をする。ローンの年末残高の証明書・登記事項証明書・売買契約書の写しなどが要る |
| 2年目から | 会社の年末調整でできる。税務署から届く申告書と、銀行から届く残高の証明書を会社に出す |
1年目の確定申告をしないと、控除は始まりません。住み始めた年の翌年の1〜3月を、カレンダーに入れておいてください。
払いすぎた税金を戻してもらうだけの申告(還付申告)は、翌年の1月1日から出せます。忘れていても、5年以内なら後から出せます(国税庁 No.2030 還付申告)。
銀行によっては、残高のデータを税務署に直接送るので、証明書が要らない場合もあります。借りる銀行に聞いてください。
まとめ
- 住宅ローン控除は「税額控除」。税金を計算したあと、その税金から直接引く
- 同じ10万円でも、所得控除だと安くなるのは約1.5万円(年収500万円の例)。この例の税額控除なら10万円
- 引ける額は、年末の残り × 0.7%。ふつうの中古なら、残りは2,000万円まで数えて、1年に最大14万円・10年
- 所得税で引ききれない分は、翌年の住民税から。ただし上限があり、引ききれない分は消える
- 3,000万円借りた例では、10年で107万〜140万円。払っている税金が少ないほど、少なくなる
- 広さは登記の面積で見る。1年目は自分で確定申告
「いくら借りるか」だけじゃなくて、「いくら税金を払っているか」も見るんだね?
次にやること
- □ 去年の源泉徴収票で、自分の見当をつける(5番のやり方)
- □ 気になる部屋の、登記の面積を聞く(広告の面積ではなく)
- □ 建てた日を登記で確かめる(1982年1月1日以後か)
- □ 省エネの証明書が取れる部屋か、仲介会社に聞く(取れれば13年)
- □ 住み始めた年の翌年の1〜3月に、確定申告をする予定を入れる
- □ 控除の分は、毎月の返済の計画に入れずに考えてみる