中古マンションを見ていると、値段は分かります。でも、買ったあとに毎月いくら出ていくのかは、案外すぐに出てきません。
ローンの返済だけではないからです。そもそも「管理費」って何?マンションを毎日きれいに、安全に保つために毎月払うお金。掃除、管理人さん、エレベーターの点検、廊下の電気代などに使われます。もっと詳しく →、そもそも「修繕積立金」って何?十数年ごとの大きな修理(外壁の塗り直し、屋上の防水など)のために、部屋の持ち主みんなで毎月ためておくお金。管理費とは別に払います。もっと詳しく →、駐車場代、そもそも「固定資産税」って何?家や土地を持っている人が、毎年、市や町に払う税金。マンションを買ったら、持っている限り毎年かかります。もっと詳しく →。これを全部足して、はじめて「毎月の住居費」になります。
この記事には計算機を置きました。数字を入れると、その場で出ます。計算はしなくて大丈夫です。
出てくるのは「毎月出ていくお金の目安」です。借りられる額でも、銀行の審査の結果でもありません。入力した数字は、どこにも送っていません。この画面の中だけで計算しています。
1. 毎月の住居費は、この5つを足したもの
- ローンの返済:借りた額・金利・年数で決まります
- 管理費:毎月かかります
- 修繕積立金:毎月かかります。あとから上がることがあります
- 駐車場代:借りるなら毎月
- 固定資産税:1年ごとにかかります(納める回数は市町村によってちがいます)。月で比べるときは、1年分を12で割ります。都市計画税がかかる物件では、その分も足します
物件の値段だけで考えたらあかん。買ったあとに毎月いくら出ていくかまで見てほしい
2. 入れて、出してみてください
修繕積立金が「上がったあと」の金額は、まだ入っていません。長期修繕計画で確かめて入れてください。分からないときは、ためしに今の1.5倍を入れてみてください。
いまより 増えます。
毎月出ていくお金は、手取りの です。修繕積立金が上がったあとは になります。
この割合が高いか低いかは、家族の人数や、車を持つかどうか、これからかかる学費などでちがいます。借りられる金額と、無理なく返せる金額は別です。この数字を持って、銀行に相談してみてください。
この金額は目安です。返済可能額や、銀行の審査の結果ではありません。元利均等返済(毎月の返済額が一定になる返し方)・ボーナス返済なし・繰り上げ返済なしで、入れた金利が最後まで変わらないものとして計算しています。固定資産税は、1年分を12で割った、月ごとに比べるための数字です(実際の納める回数は市町村によってちがいます)。火災保険・引っ越し・家具・大きな修理の一時金は入っていません。管理費や修繕積立金が、入れた金額から変わることもあります。
入力した数字は、この画面の中だけで計算しています。どこにも送られませんし、保存もされません。
最初に入っている数字は、ただの例です。自分の数字に書き換えてください。駐車場を借りないなら、駐車場代は空のままで大丈夫です。ほかの欄は、空のままだと結果が出ません(適当な数字で出すと、判断を誤るからです)。
管理費と修繕積立金の金額は、物件の広告(販売図面)に書かれています。固定資産税は、売っている不動産屋さんに「去年いくらでしたか」と聞けば教えてもらえることが多いです。
3. 修繕積立金は「上がったあと」でも見る
計算機に「今」と「上がったあと」の2つを入れる欄があります。今の金額だけで見ないでください。
修繕積立金は、多くのマンションで、あとから上がっていく前提で決められています。くわしくは「中古マンションの修繕積立金は上がる? いつ・どれくらい・断れるのか」に書きました。
今の額で「払える」と思っても、上がったあとで苦しくなったら意味がないからな
4. この計算は「金利が変わらない」前提です
ここが大事なところです。計算機は、入れた金利が最後まで続くものとして計算しています。
ずっと金利が変わらないそもそも「全期間固定」って何?住宅ローンの金利の種類の一つ。借りたときの金利が、返し終わるまで変わらないタイプです。毎月の返済額が読めるかわりに、変動より高めなのが一般的です。もっと詳しく →なら、金利が変わることによる影響はありません(返し方などの条件は、計算機の注意書きのとおりです)。
いっぽうそもそも「変動金利」って何?住宅ローンの金利の種類の一つ。借りたあとに金利が変わっていくタイプです。最初は固定より低いことが多いかわりに、上がることもあります。もっと詳しく →を選ぶ場合は、途中で金利が変わります。そして、金利が変わったときの動き方には、知っておいてほしい決まりがあります。
5. 変動金利の「5年ルール」と「125%ルール」
多くの変動金利の住宅ローンには、返済額が急に増えないようにする仕組みがあります。銀行の説明では、多くの金融機関が採用しているとされています(出どころ:SBI新生銀行「変動金利の5年ルールと125%ルールとは?」)。ただし、すべてにあるわけではありません(7番)。
- 5年ルール:金利の見直しは半年ごと。でも毎月の返済額が変わるのは5年ごと
- 125%ルール:返済額が上がるときも、それまでの1.25倍まで
ここだけ読むと、安心な仕組みに見えます。ただ、大事なのはこの先です。
6. 「上がらない」のではなく、先に延びているだけ
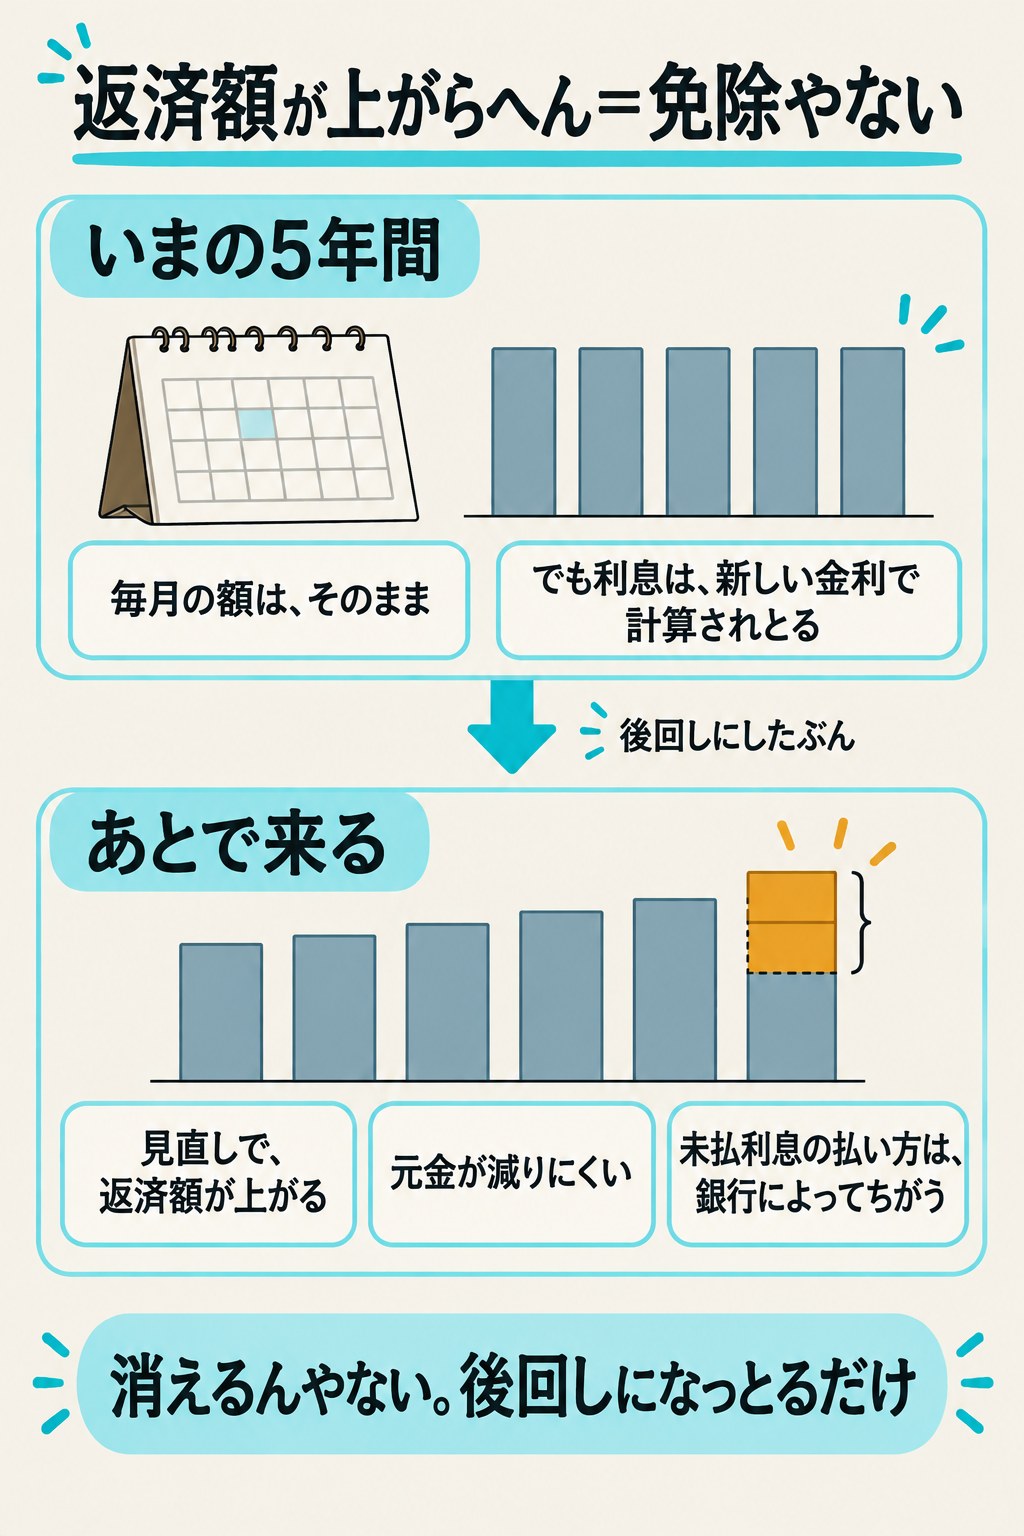
返済額が据え置かれている間も、利息の計算は新しい金利でされています。つまり、毎月払うお金のうち利息の割合が増えて、元金が減りにくくなります。
さらに、金利が大きく上がって、毎月の利息が返済額を上回ると、払いきれなかった利息が残ります。これを「未払利息」といいます。
この未払利息をいつ・どうやって払うかは、銀行によってちがいます。最後の返済日に、残っている元金とあわせて一括で払うことになるケースが一般的だと説明されています(出どころ:同じページ)。契約の前に、自分が借りる銀行で必ず確かめてください。
5年ルールと125%ルールは、返済額が急に増えるのを抑える仕組みです。そのぶん元金が減りにくくなり、未払利息が出ることもあります。利息が消えるわけではありません。
払わんでええようになるんやない。後回しにしとるだけや。最後にはプラス分も払わなあかん
ここは「免除される」と読まれやすいところです。減るわけでも、消えるわけでもありません。払う時期が後ろにずれているだけです。
7. 自分が借りる銀行に、そのルールがあるか確かめる
すべての住宅ローンにあるわけではありません。
- 主に元利均等返済(毎月の返済額が一定になる返し方)で採用されています
- 元金均等返済には原則ありません。金利が上がると、すぐに毎月の返済額が上がります
- 採用していない銀行もあります。たとえばSBI新生銀行は、元利均等返済でも5年ルール・125%ルールはないと書いています(出どころ:同じページ)
- 当初だけ固定金利のタイプは、その期間が終わったあとの上昇に、125%ルールは通常あたりません
ルールが無い場合は、金利が上がるとすぐに返済額が増えます。そのかわり、未払利息は出にくくなります。どちらが良いかは、家計の事情によります。
銀行で聞くときの言い方は、これで通じます。「このローンに5年ルールと125%ルールはありますか」
まとめ
- 毎月の住居費はローン+管理費+修繕積立金+駐車場+固定資産税÷12
- 修繕積立金は「今」と「上がったあと」の2つで見る
- 計算機の数字は金利が最後まで変わらない前提。変動金利なら、そこが動く
- 5年ルール=返済額が変わるのは5年ごと(金利の見直しは半年ごと)。採用しているローンでの話
- 125%ルール=上がるときも、それまでの1.25倍まで
- どちらも急な増え方を抑える仕組み。そのぶん元金が減りにくく、未払利息が出ることもある。その払い方は銀行によってちがう
- ルールが無い銀行もある。借りる前に確かめる
次にやること
- 気になる物件の広告を見て、管理費と修繕積立金を計算機に入れる
- 不動産屋さんに「去年の固定資産税はいくらでしたか」と聞いて、入れる
- 修繕積立金の「上がったあと」の欄も埋める(長期修繕計画で、いつ・いくらに上がる予定か確かめる)
- 銀行で「このローンに5年ルールと125%ルールはありますか」と聞く。あわせて「未払利息が出たら、いつ・どうやって払うことになりますか」も聞く
- 出てきた金額を、今の家賃と並べてみる。無理なく払えるかを、自分で決める
買う前に見るところは「中古マンションで後悔せんために、見る前に知っておいてほしいこと」、積立金の見方は「中古マンションの修繕積立金、どこを見る?」にあります。