「金利が上がってきているけど、今、家を買って大丈夫?」。この記事は、そこが気になっている人に向けて書きました。
正直に書くと、見学に来たお客さんから、金利の話が具体的に出ることは、今のところ多くありません。それでも、もし「金利が上がってきてるけど大丈夫ですか?」「もう少し待った方がいいですか?」と聞かれたら、僕はこう答えます。
金利だけで決めるより、毎月いくらなら無理なく返せるかの方が大事やで
先に答えを書きます。「いくらまでなら返せるか」は、今払えるギリギリの額では決めません。金利が上がる。管理費や修繕積立金が上がる。収入が一時的に落ちる。ほかの出費が出る。それが起きても家計が回る額にします。
この記事は、中古マンションを買い取って、直して売っている側から書きました。会社としてお金を借りて、毎月返している立場からの見方も入っています。
金利が上がるか下がるかは、誰にも正確には分かりません。決めるのは「毎月いくらなら、何かあっても回るか」です。金利の予想や、値下がりへの期待だけでは決めません。
1. その「無理」は、どこまでなら耐えられる?
銀行が貸してくれるなら、その額までは返せるってことじゃないの?
そうとは限りません。銀行が貸してくれる額と、自分が無理なく返せる額は、別のものです。銀行が出す額は、年収などをもとにした審査の物差しです。毎月の暮らしにいくら残るかは、自分で確かめるしかありません。このちがいは「いくらの物件なら買える?」にくわしく書きました。
ただ、家を買う時は、多少無理してでも欲しい家を買いたい人が多い。それが現実です。だから「絶対に無理をしないで」というきれいごとは書きません。
その無理が、どこまでなら耐えられるか。そこを考えるのが大事や
決めるのは、何かあっても家計が回る範囲です。無理を重ねると、ローンの返済が暮らしを圧迫することもあります。
ローンを払うためだけの生活になったら、本末転倒やで
2. 0.5%の差が、35年でどれくらいになる?
0.5%って、ほんのちょっとでしょ?
金利は「0.何%」と見ると、小さく感じます。僕も会社でまとまったお金を借りて、毎月返しています。それが毎月、毎年積み上がって、ちゃんとコストとして効いてくる。借りて返してみて、身にしみて分かりました。住宅ローンも同じです。
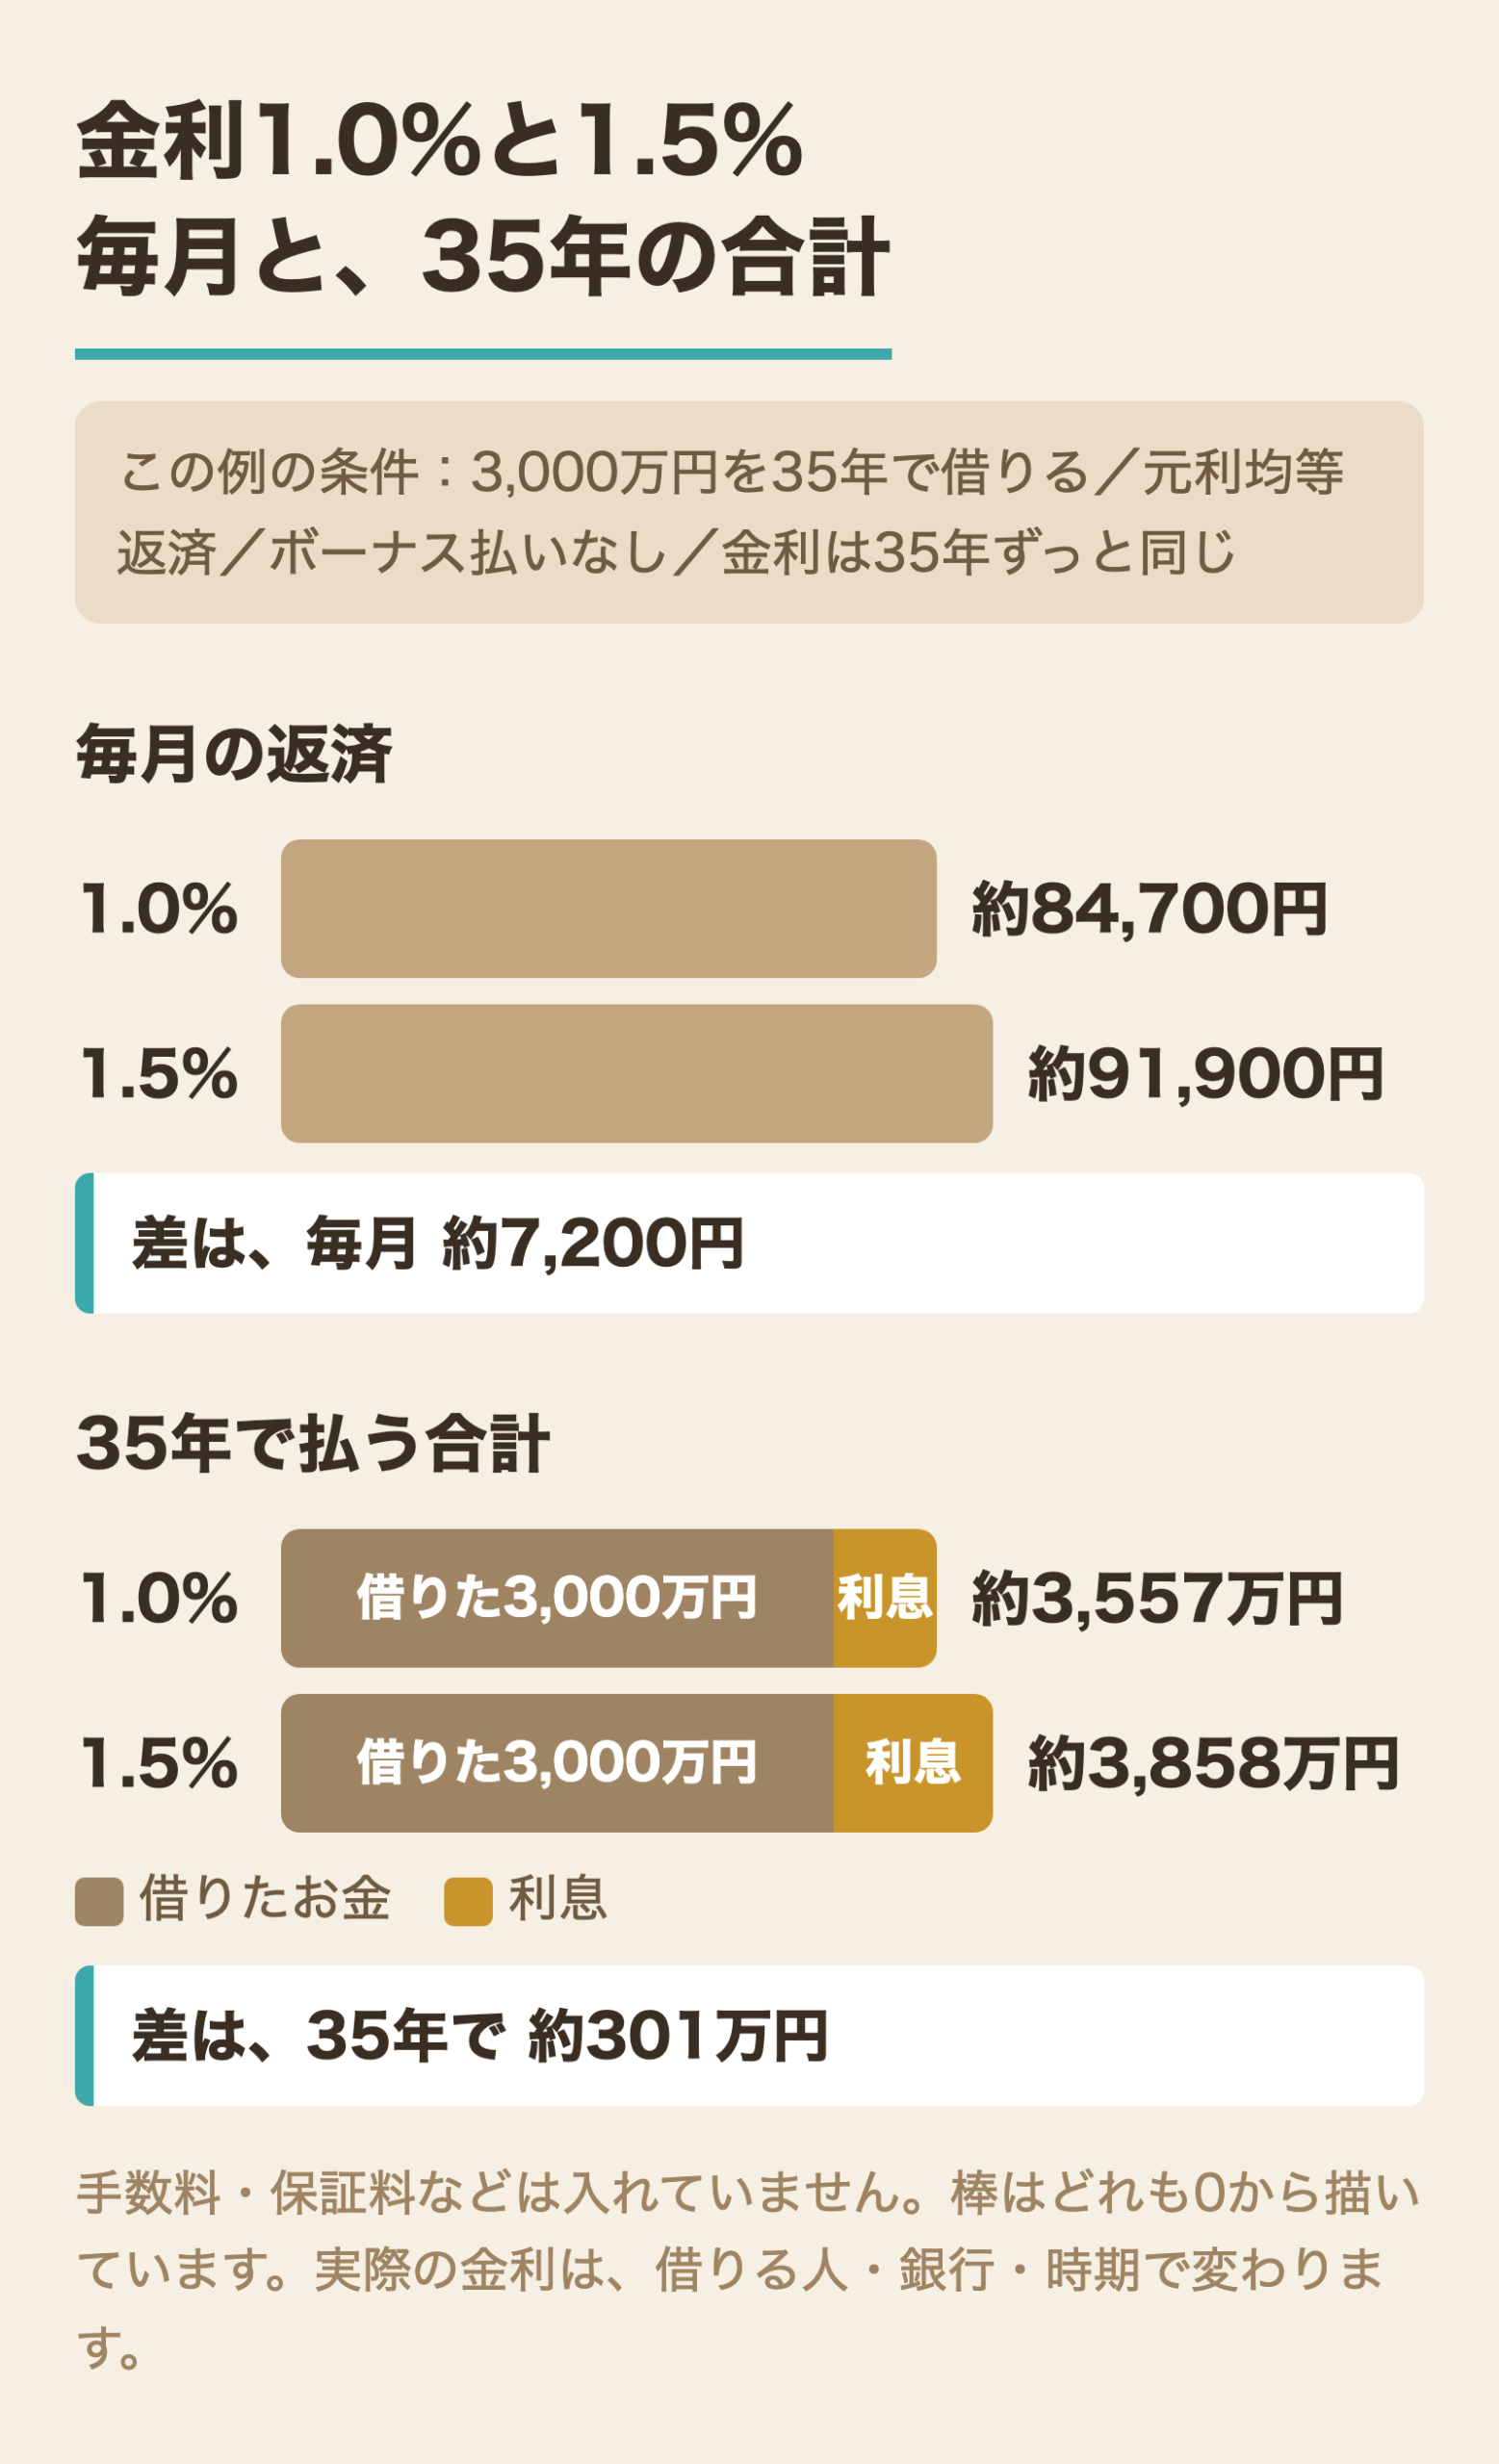
少しの金利の差でも、長い年月ではけっこう大きくなる
3,000万円を35年(420回)で借りる/毎月の返済額が同じ返し方(そもそも「元利均等返済」って何?住宅ローンの返し方の一つです。金利が変わらなければ、毎月の返済額(元金+利息)が同じになります。もっと詳しく →)/ボーナス払いなし/金利は35年ずっと同じとした場合。手数料や保証料などは入れていません。数字は、元利均等返済の式で計算した試算です。実際の金利は、借りる人・銀行・時期で変わります。この例は、差の大きさを見るためのものです。
数字を表で見る(押すと開きます)
| 金利 | 毎月の返済 | 35年で払う合計 |
|---|---|---|
| 1.0% | 約84,700円 | 約3,557万円 |
| 1.5% | 約91,900円 | 約3,858万円 |
| 差(0.5%) | 毎月 約7,200円 | 合計 約301万円 |
計算は、元利均等返済の式(毎月の返済=借りた額×月の金利÷(1−(1+月の金利)の−回数乗))で出しました。月の金利は、年の金利を12で割った数です。
毎月だと約7,200円。35年では約301万円になります。同じ家を、同じ額で借りても、これだけ変わります。
3. 「毎月いくら」は、ギリギリで決めない
じゃあ、毎月いくらまでなら大丈夫なの?
人によって家計がちがうので、「いくら」は書けません。ただ、決め方ははっきりしています。
今払えるギリギリの額では決めたらあかん
次のことが起きても、家計が回る範囲にします。
- 金利が上がる(変動金利の場合)
- 管理費や修繕積立金が上がる
- 収入が一時的に落ちる
- 子どもの教育費や車など、別の出費が出る
家を買う時は、多少背伸びする人も多いです。その背伸びが、家計を壊すほどにならないこと。そこが大事です。
毎月出ていくお金は、「中古マンション、毎月いくら出ていく?」の計算機で出せます。ローンの返済に、管理費・修繕積立金・駐車場代・固定資産税まで足した「毎月出ていくお金の目安」が、その場で出ます。入れた数字は、どこにも送られません。
使い方のおすすめは1つです。金利の欄だけを、1.0%、1.5%と変えて、毎月出ていくお金がどう変わるか見てみてください。変動金利で借りるつもりなら、今の金利に0.5%・1.0%足した数字でも入れてみます。上がった数字でも家計が回るか。それを自分で確かめます。
ただし、計算機は「入れた金利が最後まで続く」として計算します。借りた途中で金利が上がった時の返済額を、そのまま出すものではありません。0.5%・1.0%も、試すための例です。この先の金利の予想ではありません。
4. 中古マンションは、ローンのほかにも上がるものがある
中古マンションは、ローンのほかにそもそも「管理費」って何?マンションを毎日きれいに、安全に保つために毎月払うお金。掃除、管理人さん、エレベーターの点検、廊下の電気代などに使われます。もっと詳しく →とそもそも「修繕積立金」って何?十数年ごとの大きな修理(外壁の塗り直し、屋上の防水など)のために、部屋の持ち主みんなで毎月ためておくお金。管理費とは別に払います。もっと詳しく →が毎月かかります。建物が古くなって工事費も上がれば、修繕積立金が上がることもあります。
そこに、金利が上がってローンの負担が増えるのが重なると、家計にはダブルで効いてきます。だから、買う前に次のところまで見ておきます。
- 今の管理費と修繕積立金
- そもそも「長期修繕計画」って何?「何年後に、どこを、いくらかけて直すか」をまとめたマンションの修理の予定表。これを見ると、今の積立金で足りそうかを考える材料になります。もっと詳しく →
- 修繕積立金がいくら貯まっているか
- この先、値上げの予定があるか
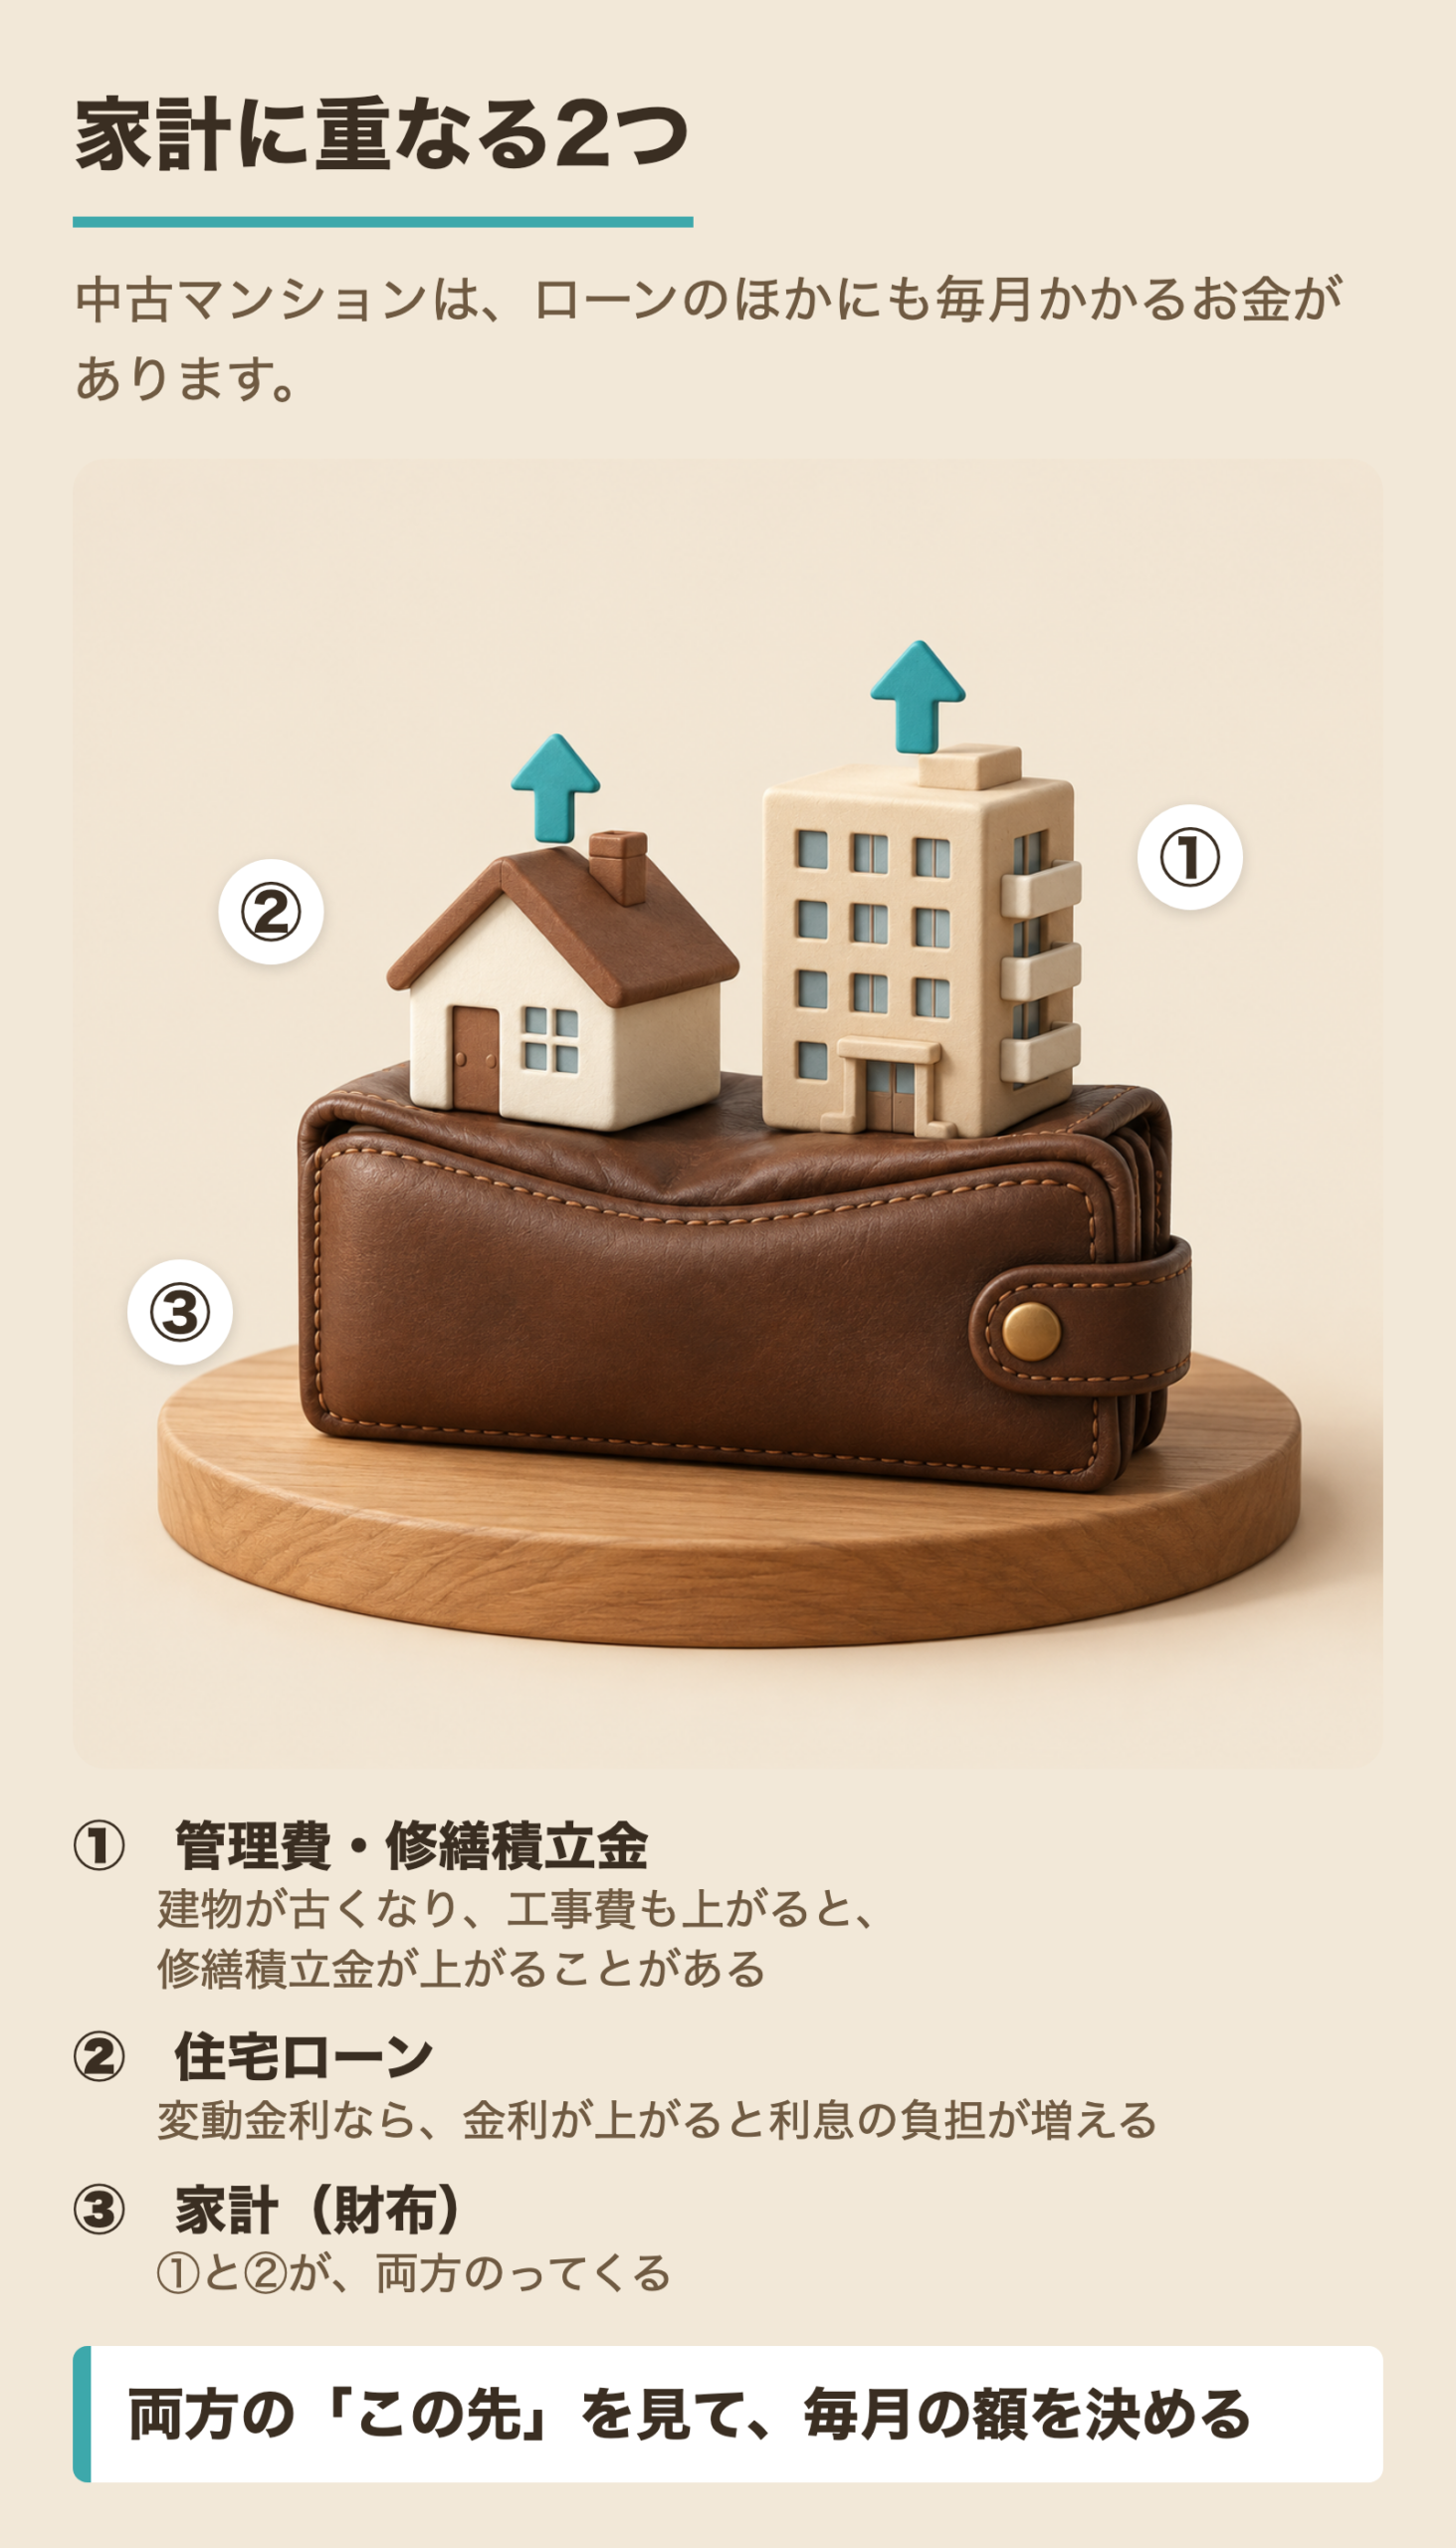
ローンの金利だけでなく、管理費と修繕積立金の「この先」も見て、毎月の額を決めます。積立金の見方は「中古マンションの修繕積立金、どこを見る?」、上がり方は「修繕積立金は上がる?」に書きました。
5. 変動か固定か、どう選ぶ?
変動と固定、どっちが得なの?
金利がこの先上がるか下がるかは、誰にも正確には分かりません。だから、どっちが得かを当てにいく話ではありません。
| 金利のタイプ | 何を選んでいるか |
|---|---|
| そもそも「全期間固定」って何?住宅ローンの金利の種類の一つ。借りたときの金利が、返し終わるまで変わらないタイプです。毎月の返済額が読めるかわりに、変動より高めなのが一般的です。もっと詳しく → | 先の返済額が読める「安心」を買う |
| そもそも「変動金利」って何?住宅ローンの金利の種類の一つ。借りたあとに金利が変わっていくタイプです。最初は固定より低いことが多いかわりに、上がることもあります。もっと詳しく → | その安心を手放す代わりに、金利が動くリスクを自分で持つ |
金利が上がった時に増える分を、ふだんから貯めていける人なら、変動を選ぶのも十分ありです。
先の安心を買うのか、リスクを自分で持つのか。その考え方で選んだらええ
変動金利には、返済額を原則5年ごとに見直し、その間は金利が変わっても返済額を変えない決まり(5年ルール)や、見直した後の返済額を、それまでの125%以内に抑える決まり(125%ルール)がついたローンもあります。ただし、銀行・ローンの種類・返し方によって、あったり無かったりします。どのローンにもある決まりではありません。この仕組みがあっても、金利が上がった影響は消えません。中で何が起きるかは「変動金利の5年ルール・125%ルール」に数字で書きました。
6. 金利が上がったら、値段は下がる? 待った方がいい?
金利が上がったら家が安くなるなら、待った方がいいんじゃないの?
金利が上がると、同じ収入でも借りられる額が下がる人が増えます。だから、値段には下げる方向の力がかかります。
ただ、値段は金利だけでは決まりません。建築費、人件費、土地の値段、売りに出る数。いろんなもので決まります。「金利が上がったら必ず家が安くなる」とは言えません。
値下がりを待っている間に、金利がもっと上がるかもしれません。それで得をしたかどうかも分かりません。
家は、底値を当てるゲームやない
自分の予算の中で無理なく買えて、その家に納得できるなら、その人にとってはそれが買い時です。
7. 家族に「今、家を買って大丈夫?」と聞かれたら
僕がまず見るのは、家計の管理です。自分たちの収入、出ていくお金、この先要るお金。これがちゃんと分かっていれば、金利が上がった時にも早めに手が打てます。
大事なのは順番です。
| 順番 | |
|---|---|
| ✕ | 欲しい家を先に決めて、それに予算を合わせる |
| ○ | 先に無理のない予算を決めて、その予算に合う家を探す |

家を買うこと自体を目的にしたらあかん。買った後の生活を守れることが先や
金利を当てるんじゃなくて、何かあっても回る額を先に決めるんだね。
まとめ
- 銀行が貸してくれる額と、無理なく返せる額は別。「毎月いくら」はギリギリで決めない
- 金利の差は小さく見えても、長い年月で大きくなる(この記事の例=3,000万円・35年・1.0%と1.5%では、35年で約301万円の差)
- 中古マンションは、ローンに加えて管理費・修繕積立金の「この先」も見る
次にやること
- これから探す人:家計の収入・出ていくお金・この先要るお金を書き出して、先に「毎月いくら」を決める
- 物件を見ている人:計算機に、今の金利と、0.5%・1.0%足した金利の両方を入れてみる
- 変動で借りるつもりの人:借りる銀行に「このローンに5年ルールと125%ルールはありますか」と聞く(銀行・ローンの種類・返し方によって、無いこともあります)