変動金利の住宅ローンには、金利が上がっても、毎月の返済額がすぐには変わらない仕組みがついているものがあります。「5年ルール」「125%ルール」と呼ばれます。
お客さんや知り合いと話していても、名前まで知っている人は、多くない印象です。そして、僕の実感で特に多い勘違いが、これです。「5年間は返済額が変わらないのだから、金利が上がっても大丈夫」。
先に答えを書きます。これはちがいます。毎月の返済額が変わらなくても、金利が上がれば、払うお金の中で利息に回る分が増えます。そのぶん、借りたお金(そもそも「元金」って何?住宅ローンで借りたお金そのものです。返していくと減っていき、まだ残っている分を「残りの元金」と呼びます。もっと詳しく →)の減り方が遅くなります。
返済額が据え置き=影響なし、やない
5年ルール・125%ルールは、銀行・ローンの種類・返し方によって、あったり無かったりします。どのローンにもある決まりではありません。自分のローンにあるかは、契約書か銀行で確かめてください。
1. 5年ルール・125%ルールって、どんな決まり?
5年ルールと125%ルールって、何が決まってるの?
| 5年ルール | 金利が変わっても、毎月の返済額は5年ごとにしか見直さない。次の見直しまでは同じ額 |
|---|---|
| 125%ルール | 返済額を見直す時も、見直す直前の返済額の1.25倍までしか上げない |
全国銀行協会は、変動金利の金利は「通常半年ごとに見直されます」、元利均等返済の返済額の見直しは「通常5年毎です」と説明しています(出どころ:全国銀行協会「変動金利住宅ローンの未払利息とは?」)。最初の見直しがいつ来るかは、契約によってちがいます。
楽天銀行の用語集では、この2つを「変動金利の金利が引き上げられた場合に、毎月の返済額が5年間は固定される」「その増加額は+25%以内(=1.25倍以内)にする」と説明しています。同じページに、元利均等返済の場合の決まりで、元金均等返済では返済額に上限はないとも書かれています(出どころ:楽天銀行「5年ルール、125%ルール」)。
いっぽう、ソニー銀行は「いわゆる『5年ルール』や『125%ルール』に基づく約定返済額の計算を行っていません」と書いています。金利が上がれば、その上昇幅に応じて返済額を見直す形です(出どころ:ソニー銀行「金利変動リスクなどに関する説明書」)。ある銀行もあれば、無い銀行もある。だから、自分のローンを確かめます。
この2つの決まりと、計算機での見方は「中古マンション、毎月いくら出ていく?」にも書きました。この記事では、返済額が変わらない間に、ローンの中で何が起きているかを数字で見ます。
2. 返済額が同じでも、中身は変わる
3,000万円を35年で借りる/そもそも「元利均等返済」って何?住宅ローンの返し方の一つです。金利が変わらなければ、毎月の返済額(元金+利息)が同じになります。もっと詳しく →/ボーナス払いなし/5年ルールと125%ルールがあるローン/数字は元利均等返済の式で計算した試算/最初の金利0.5%が、2年目の頭に1.5%へ上がって、そのまま続いた場合/最初の60回は同じ額を払い、61回目(6年目の頭)から返済額を見直す。話を分かりやすくするための例です。実際は、金利は半年ごとに見直されることが多く、上がり方も人によってちがいます。
この条件で見ます。毎月の返済は、どちらも約77,900円で変わりません。その中身を、利息と元金に分けたのが下の表です(金額はどれも約)。
| いつ | 利息(円) | 元金(円) |
|---|---|---|
| 借りてすぐ(金利0.5%) | 12,500 | 65,400 |
| 金利が1.5%に上がった直後 | 36,500 | 41,400 |
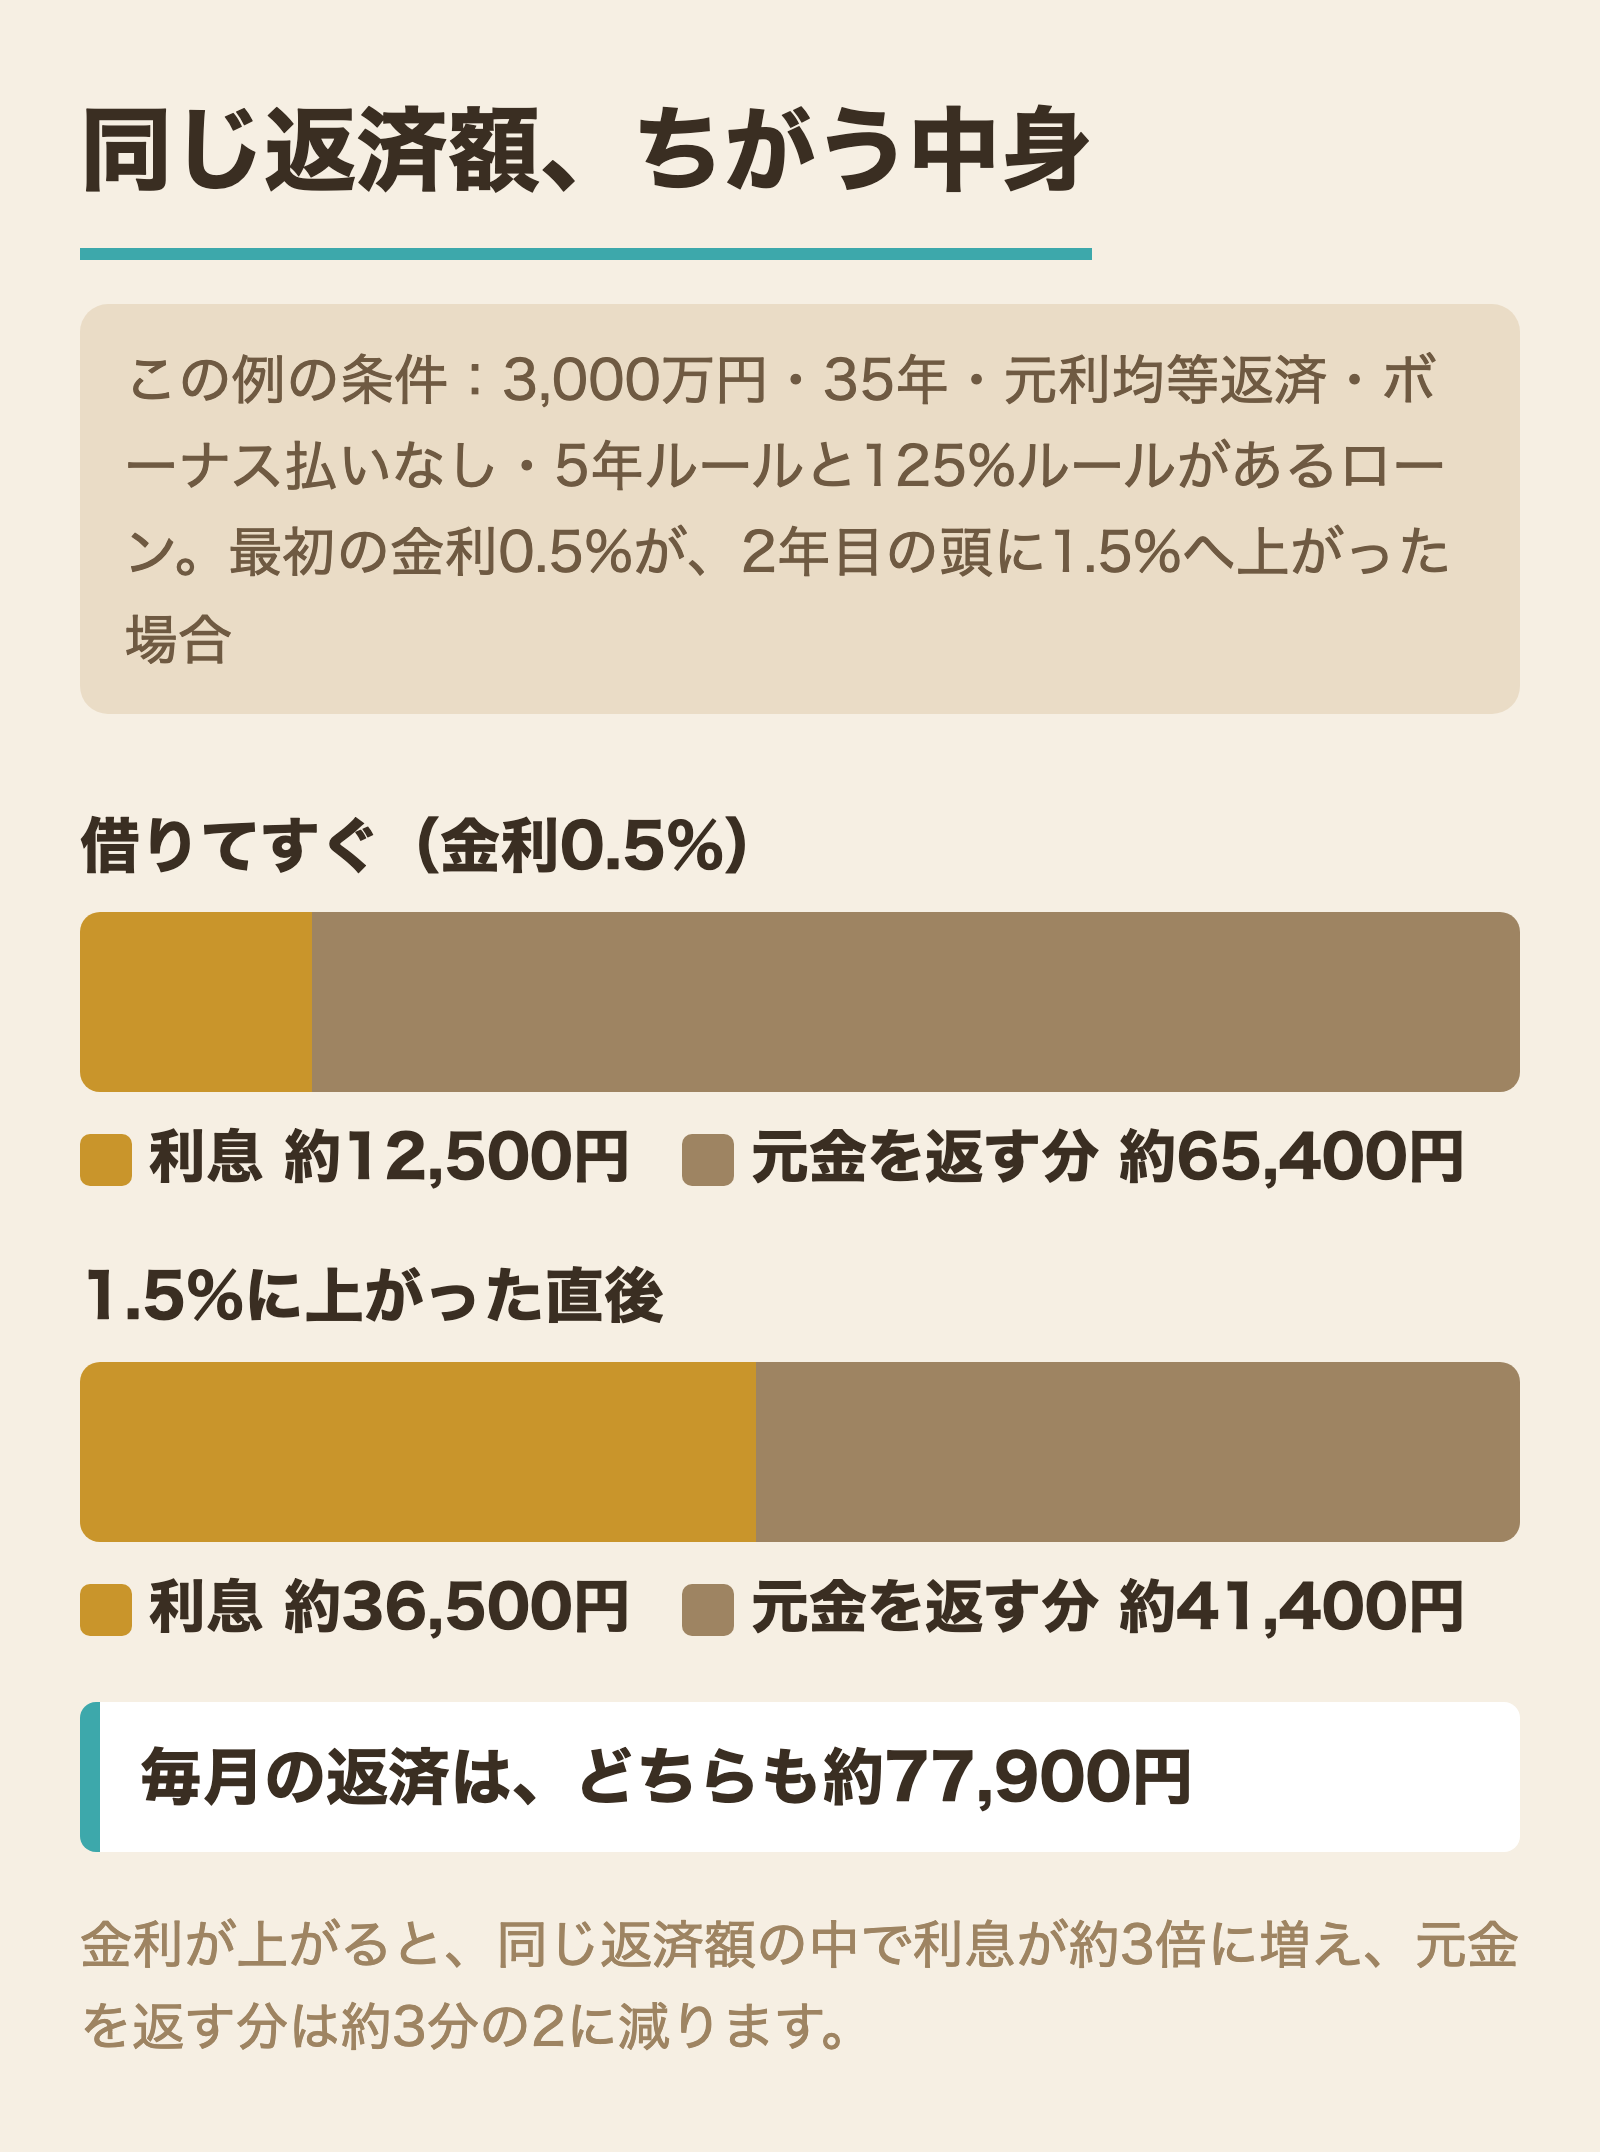
引き落とされる額は同じです。でも中身は、利息が約3倍に増えて、元金の減りが約3分の2になっています。
毎月の返済額が変わらんでも、金利が上がったら、払うお金の中で利息に回る分が増える
3. 5年たつと、残りの借金にどれくらい差が出る?
元金の減りが遅いと、どうなるの?
同じ例で、5年たった時の残りの借金を比べます。
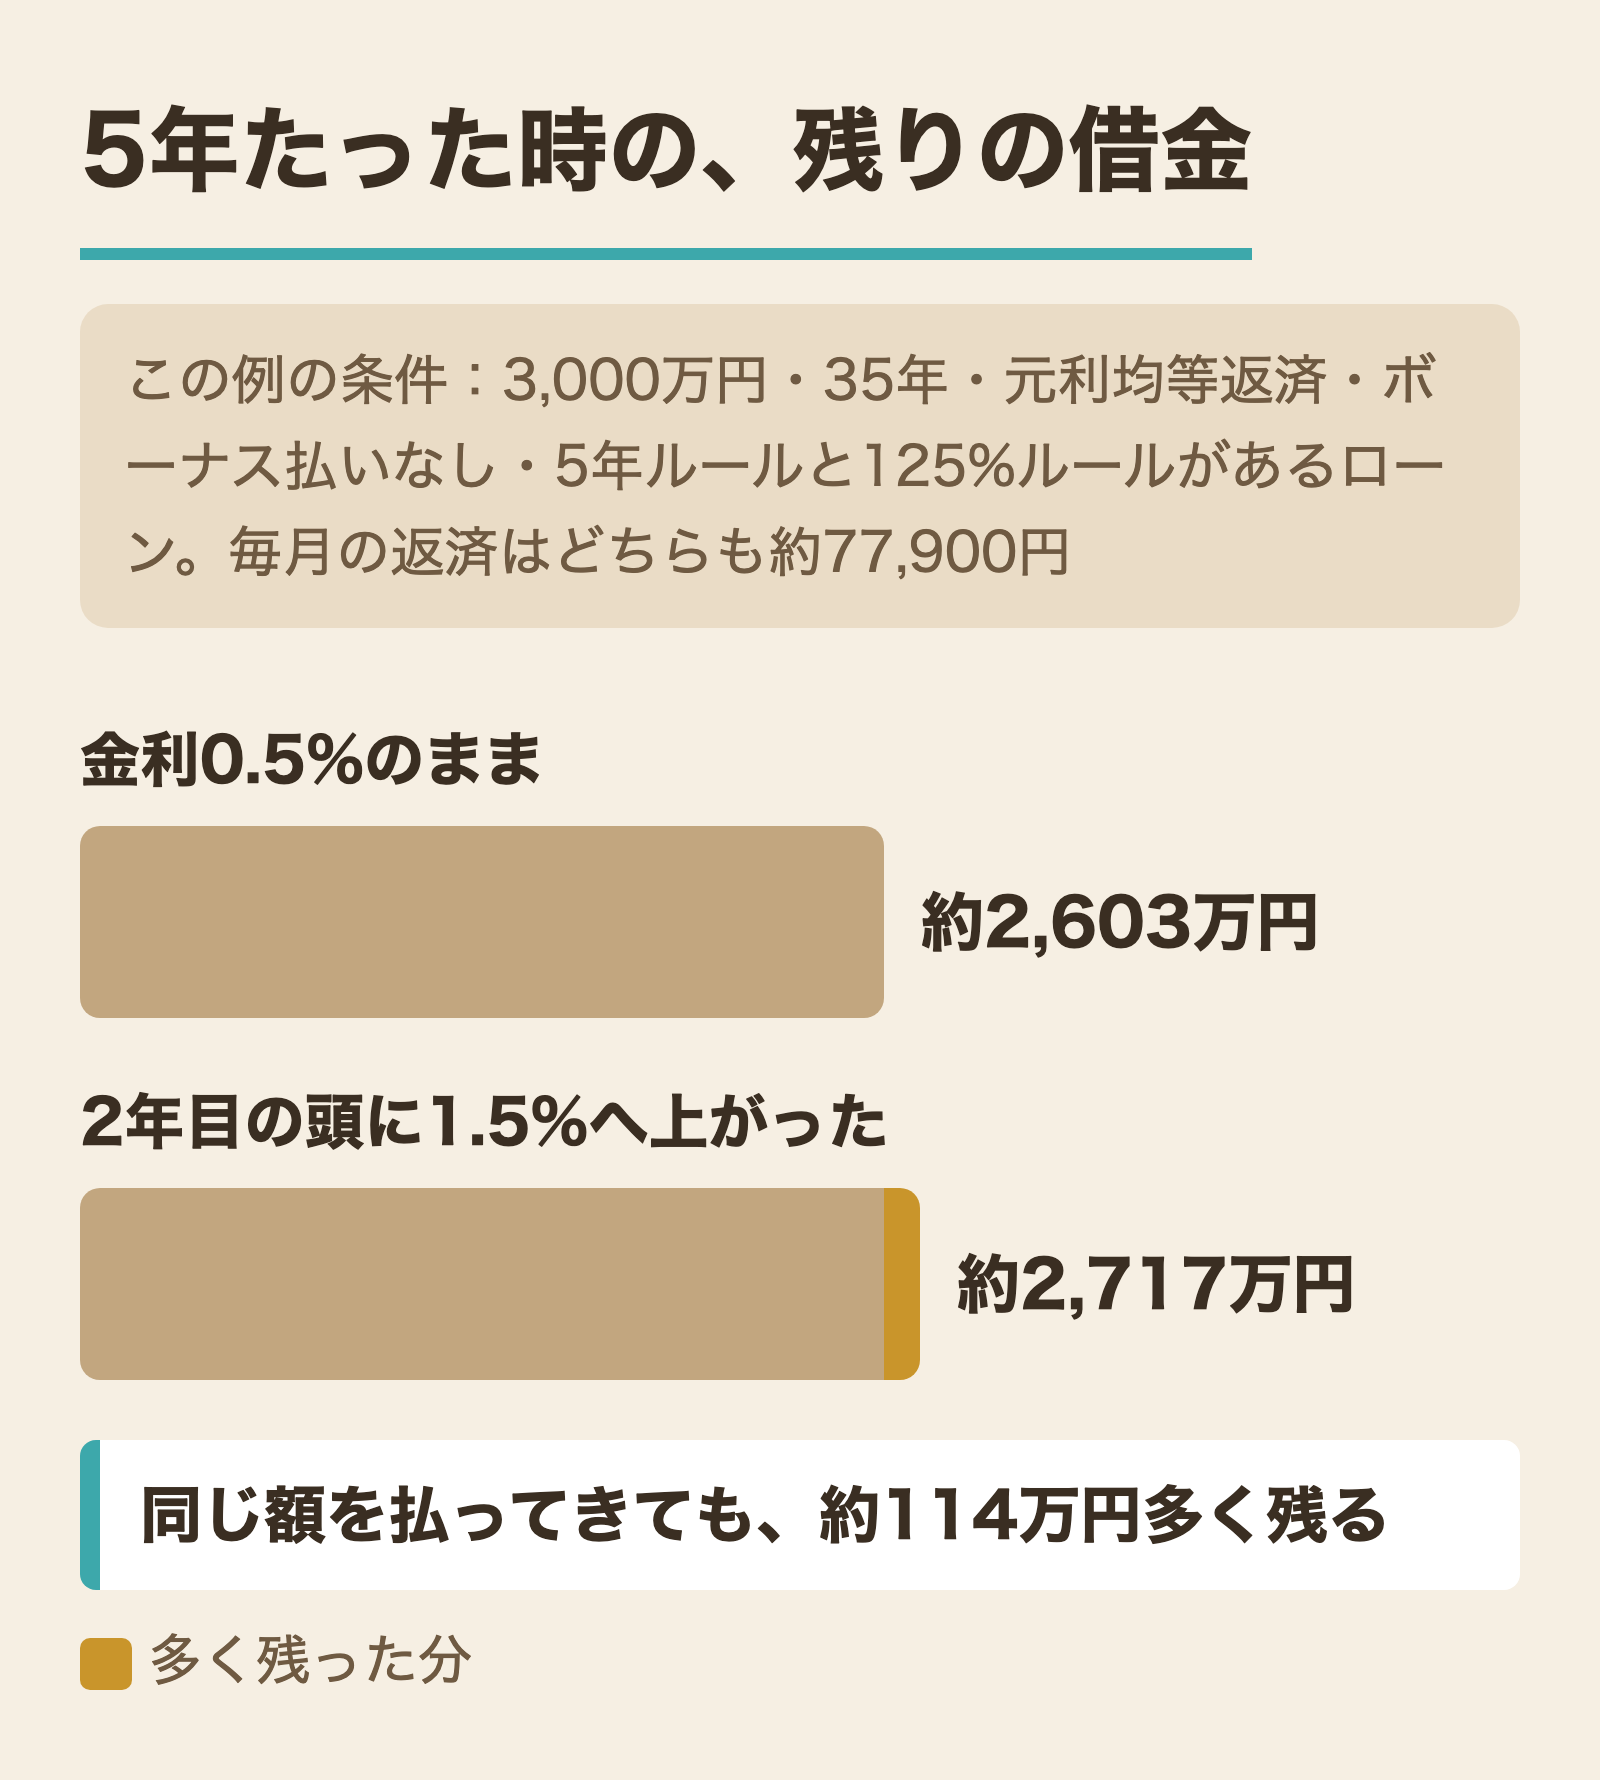
毎月同じ額を払ってきたのに、金利が上がった方は、5年後の借金が約114万円多く残っています。返済額を見ているだけでは、この差は見えません。
4. 返済額を見直す時、どうなる?
この例では、61回目(6年目の頭)に返済額を見直します。残りの借金を、残りの30年と、その時の金利で計算し直します。
下の表の2.5%の行は、別の例です。2年目の頭に、1.5%ではなく2.5%まで上がって、そのまま続いた場合です。
| 見直す時の金利 | 計算し直した返済額(約) | 実際の返済額(約) |
|---|---|---|
| 1.5%(この例のまま) | 93,800円(今の約120%) | 93,800円(上限の97,300円までに収まるので、そのまま上がる) |
| 2.5%(別の例) | 112,000円(今の約144%) | 97,300円(125%ルールで、ここまでに抑えられる) |
上限は、見直す直前の返済額の1.25倍です。この例では約97,300円です(丸める前の金額で計算)。
抑えられた分は、払わなくてよくなるの?
抑えられた分は、消えません。後ろに回るだけです。この2.5%の例では、利息は毎月払えています。抑えた分だけ元金の返済が遅れて、残った元金には、その後も利息がかかります。そのぶんは、次の見直しからの返済額にのってきます。
くわしく:2.5%の例の、その先(押すと開きます)
2.5%のまま続いたとして、6〜10年目を上限の約97,300円で払うと、10年後の残りの借金は約2,591万円です。最初の5年は同じ条件で、6年目から上限を付けずに約112,000円を払っていた場合より、約94万円多く残ります。11年目にもう一度計算し直すと、返済額は約116,200円です(この時の上限は、直前の約97,300円の1.25倍=約121,700円なので、その中に収まります)。上限で抑えた5年の分が、そのあとの返済額にのってくる形です。
この計算は、金利が2.5%のまま変わらず、11年目に残りの25年で計算し直した場合のものです。実際の計算のしかたは銀行によってちがいます。
さらに金利が大きく上がって、毎月の利息が返済額を超えると、払いきれない利息が残ります。これをそもそも「未払利息」って何?変動金利で金利が大きく上がり、毎月の利息が返済額を超えた時に、払いきれずに残る利息のことです。もっと詳しく →といいます。全国銀行協会は、未払利息は別に払わない限り返済が終わるまでたまっていき、場合によっては、通常の返済が終わっても未払利息の分が残る、と説明しています。精算のしかたは金融機関によってちがいます(出どころ:全国銀行協会「変動金利住宅ローンの未払利息とは?」)。未払利息のことは、「中古マンション、毎月いくら出ていく?」の6番に書きました。
ここまでの数字は、5年ルールと125%ルールがあるローンの例です。ルールが無いローンでは、金利が上がると、そのぶん早く返済額が上がります。自分のローンがどちらかで、起きることがちがいます。
5. 「返済額が変わらないから大丈夫」と言われたら
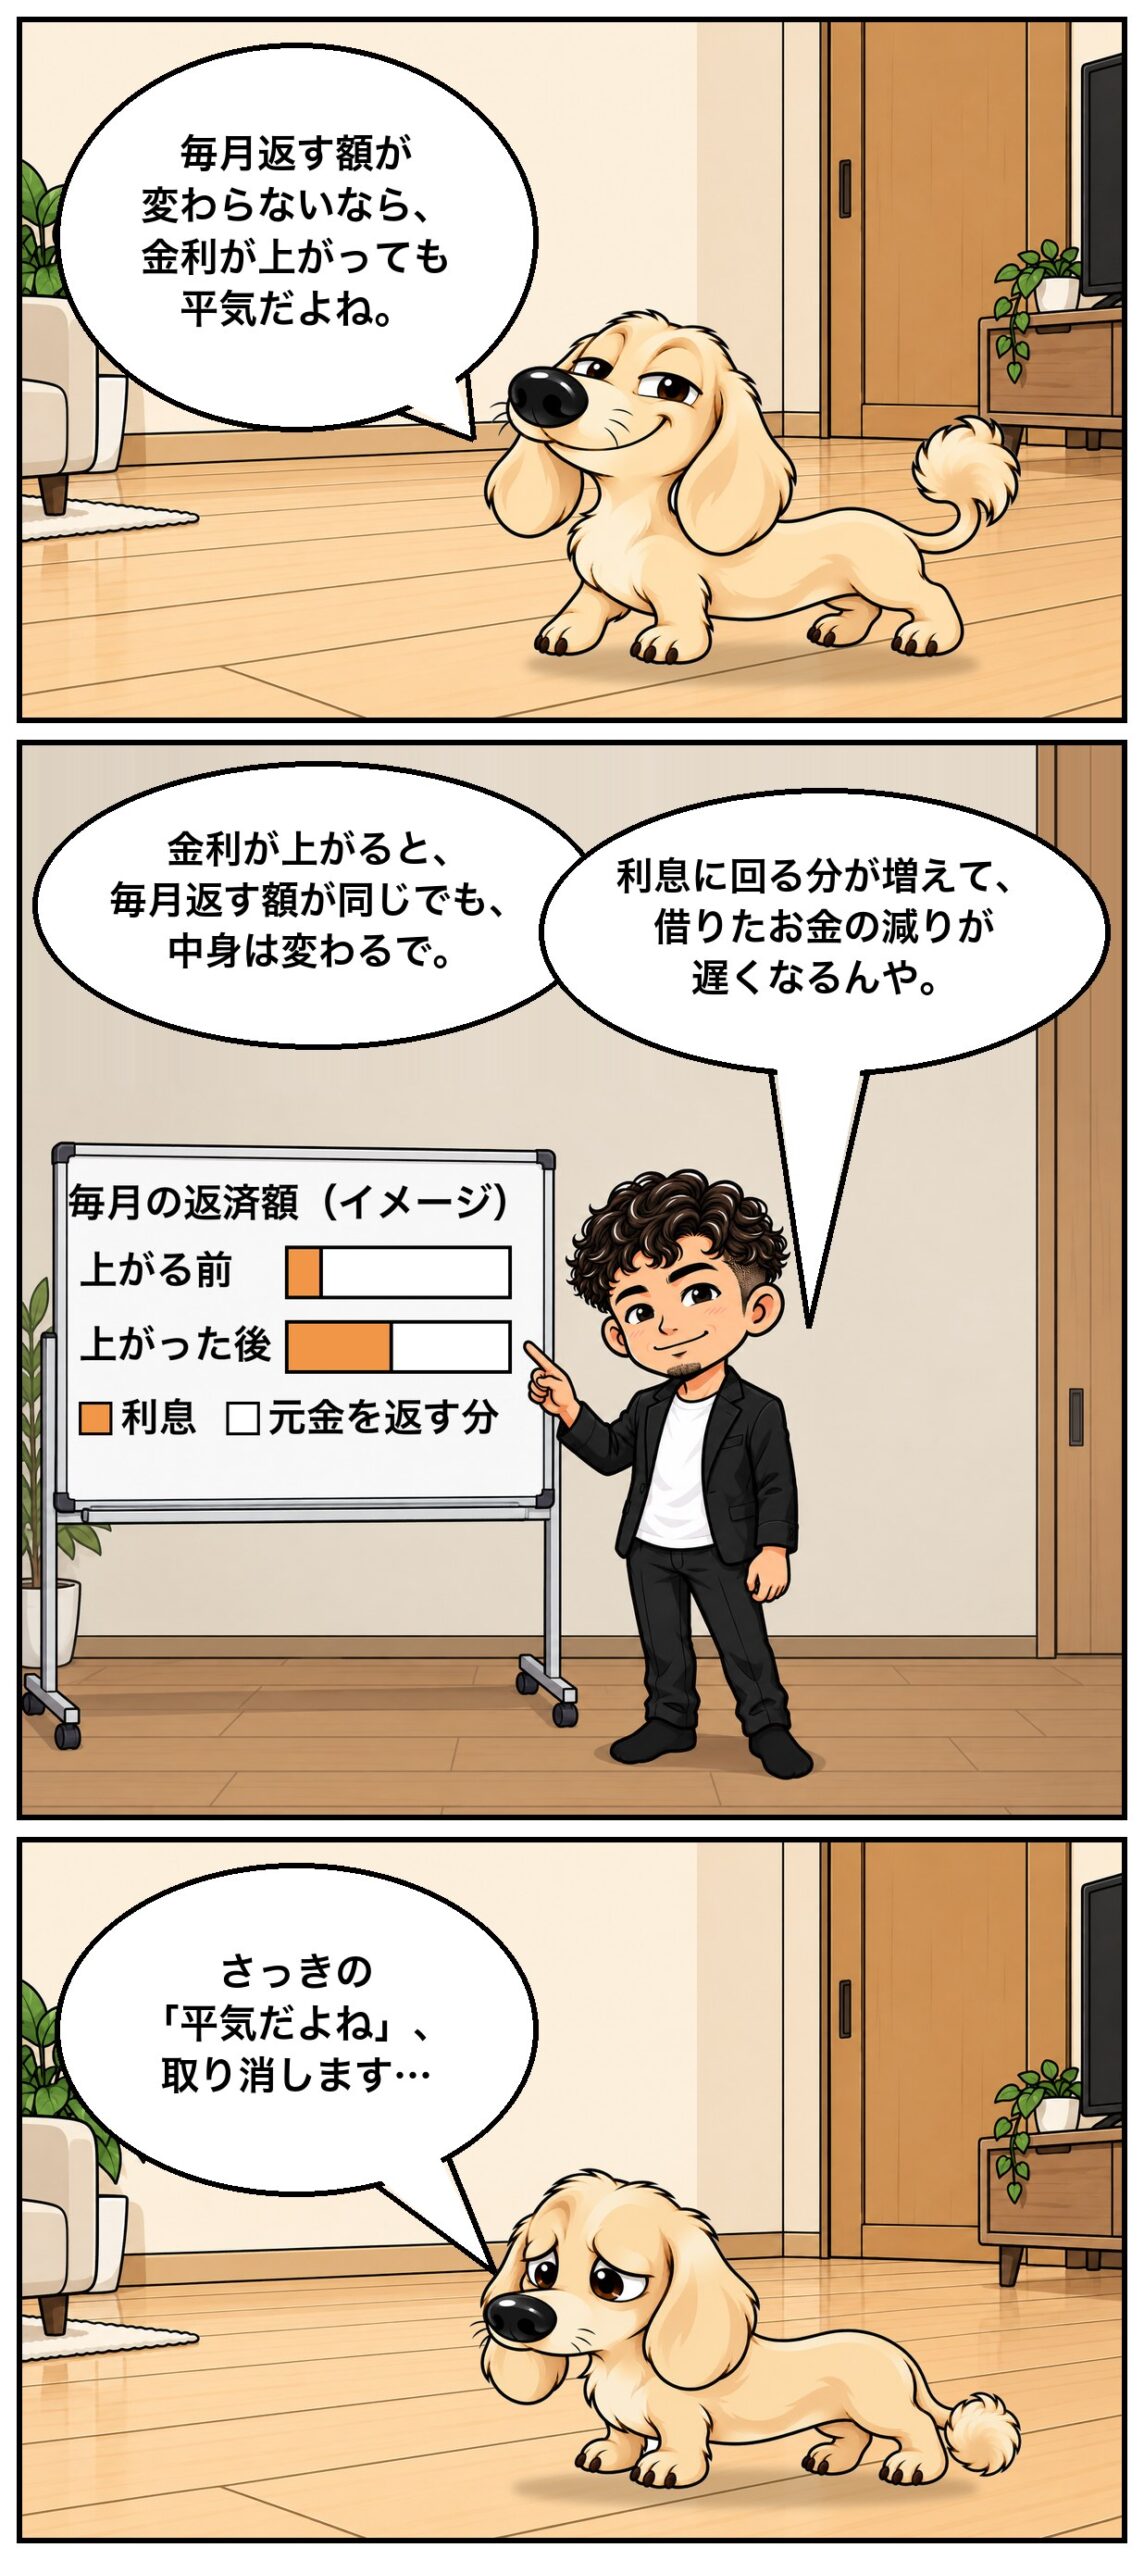
でも、毎月の引き落としは変わってないよ?
いや、それで大丈夫とは言い切れへんで
毎月の引き落とし額が変わっていなくても、中では利息の割合が増えて、元金が前ほど減っていないかもしれません。
見るのは「毎月いくら払っとるか」だけやない。「今の金利が何%で、元金がどれだけ減っとるか」や
返済予定表や銀行のサイトで、今の金利と、元金・利息の内訳を見ます。
6. 変動で借りている人が、銀行に聞くこと
じゃあ、何から確かめればいいの?
ニュースを見て怖がるより、まず自分の契約がどうなっとるかを知ることが大事や
銀行には、最低これを聞きます。
- 今の金利は何%か
- 次に金利が見直されるのはいつか
- 次に毎月の返済額が見直されるのはいつか
- 自分のローンに5年ルールはあるか
- 125%ルールはあるか
- 今、借金はいくら残っているか
- 毎月の返済のうち、元金と利息はいくらずつか
- 金利が0.5%上がったら、どうなるか
- 金利が1.0%上がったら、どうなるか
できたら、銀行に返済のシミュレーションを出してもらってください。紙で残しておくと、次の見直しの時に比べられます。
引き落としの額だけじゃなくて、中身を聞くんだね。
まとめ
- 5年ルール・125%ルールは、銀行・ローンの種類・返し方で、あったり無かったりする。自分のローンで確かめる
- 返済額が変わらなくても、金利が上がれば利息が増えて、元金の減りが遅くなる(この例では5年後に約114万円多く残る)
- 125%ルールで抑えられた分は消えない。後ろに回って、その後の返済にのってくる
次にやること
- 変動で借りている人:返済予定表か銀行のサイトで、今の金利と「元金・利息の内訳」を見る。分からなければ6番の9つを銀行に聞く
- これから借りる人:申し込む銀行に「このローンに5年ルールと125%ルールはありますか」「抑えられた分は、いつ・どう払いますか」と聞く
- 予算を決める人:「金利が上がる中で、いくらまでなら返せる?」で、毎月の額の決め方を見る。計算機の金利の欄を変えて、毎月出ていくお金がどう変わるかも見ておく