中古マンションを買う時、家の値段のほかにもお金がかかります。まとめてそもそも「諸費用」って何?家の値段とは別にかかるお金のまとめ。仲介手数料、登記のお金、住宅ローンの手数料、税金、火災保険などです。もっと詳しく →と呼ばれるものです。
先に答えを書きます。中古マンションなら、家の値段の7〜10%くらいは見ておくと安心だと、僕は思っています。3,000万円の部屋なら、210万〜300万円です。
家の値段のほかにも、お金がかかるの? どれくらい用意しておけばいいのかな。
とりあえず物件価格の7〜10%くらいは見といた方が安心やと思う
ただ、この割合は、ローンの組み方や、仲介手数料がかかるかどうかで変わります。7〜10%という数字も、国が決めた目安ではありません。銀行の解説で「相場といわれている」数字です(三菱UFJ銀行の住宅ローンのコラム)。
この記事は、中古マンションを買い取って、直して、売っている側から書きました。数字は、法律と、国・自治体・銀行が出している資料で確かめています。
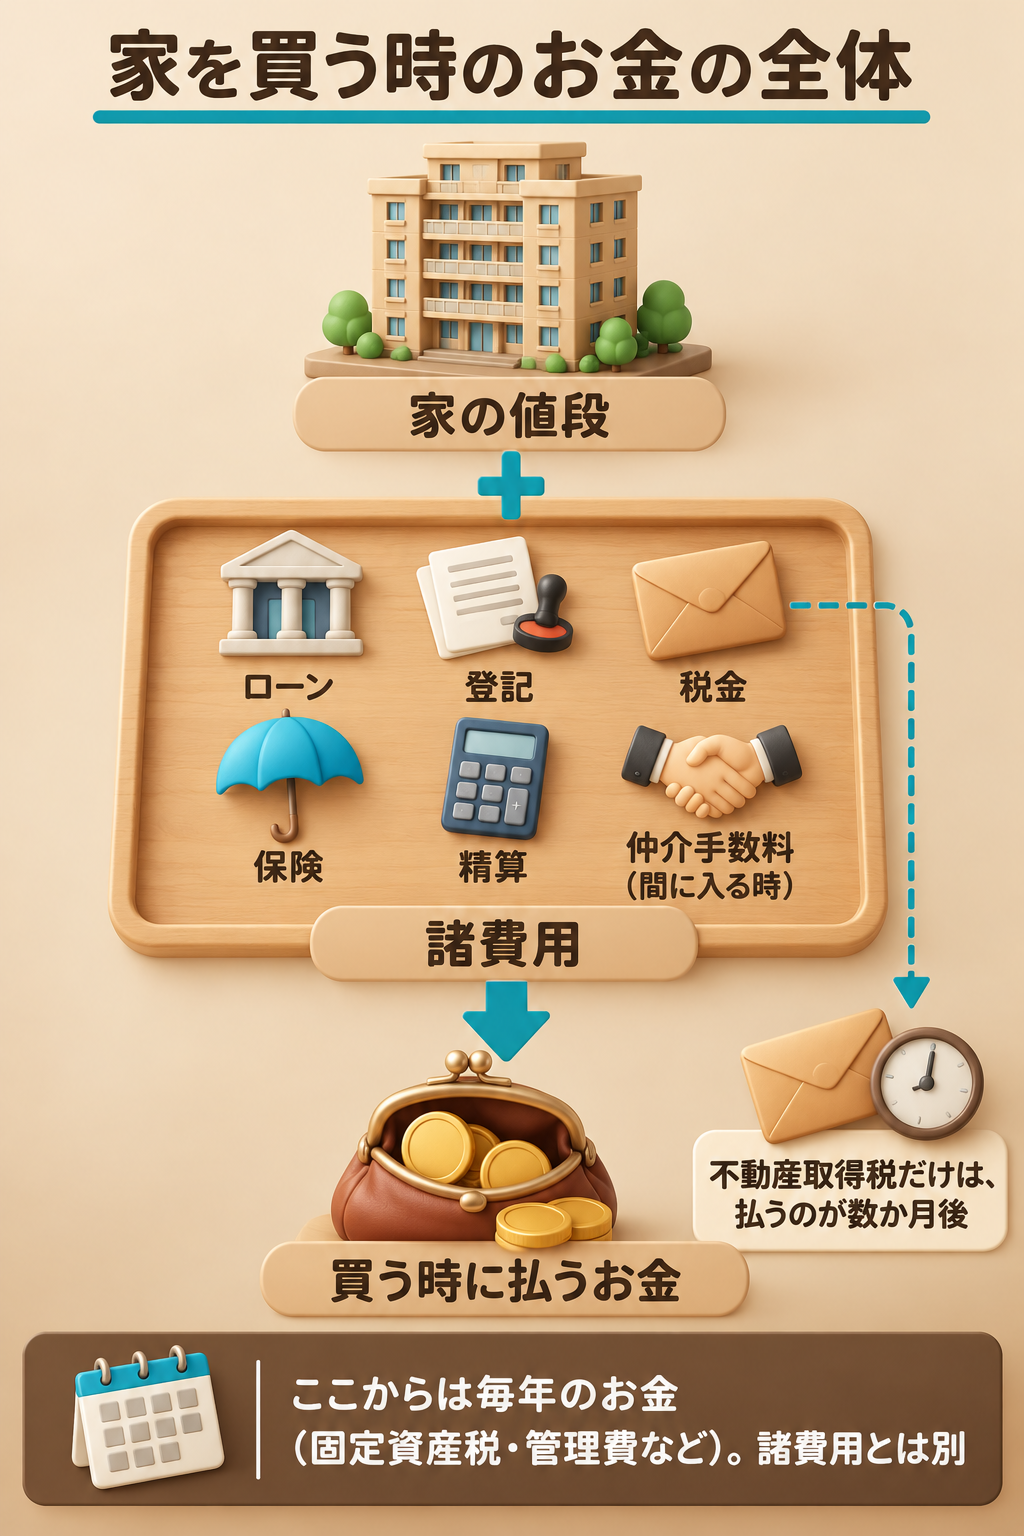
この記事でいちばん伝えたいのは、「いくらかかるか」だけでなく「いつ払うか」まで知っておくことです。契約のころに要るお金、引き渡しの日に要るお金、住み始めてから届く請求。3つの時期に分けて見ると、慌てずにすみます。実際に払う回数や日は、契約によって変わります。
1. 諸費用って、何のお金?
諸費用の中身は、大きく6つに分かれます。
| 種類 | 中身 | 払う相手 |
|---|---|---|
| 税金 | 印紙税・登録免許税・不動産取得税 | 国・都道府県 |
| 登記の手続き | 司法書士の報酬 | 司法書士 |
| 住宅ローン | 事務手数料・保証料 | 銀行・保証会社 |
| 保険 | 火災保険(入るなら地震保険も) | 保険会社 |
| 精算するお金 | 固定資産税・管理費などの日割り分 | 売主 |
| 仲介手数料 | 不動産会社が間に入る時だけ | 不動産会社 |
ひとつ、まちがえやすいものがあります。契約の時に払うそもそも「手付金」って何?売買契約を結ぶときに、買主が売主に渡すお金です。ふつうは代金の一部になります。いくらかは一律に決まっておらず、契約の条件で決まります。もっと詳しく →は、諸費用ではありません。手付金は、家の代金の一部を先に払うお金です。残りの代金を払う時に、代金に入れて計算されます(不動産適正取引推進機構「不動産売買の手引」の契約書の例)。
引っ越し代や、家具・家電の代金も、諸費用には入りません。ただ、同じころにお金が出ていきます。別に分けて用意しておいてください。
2. 3,000万円の中古マンションなら、いくら?
例で計算してみます。ここに出す数字は、計算を説明するための一例です。物件・ローン・住む地域で変わります。
- 家の値段:3,000万円。売主は個人で、不動産会社の仲介で買う
- 住宅ローン:2,500万円を借りる(残りの500万円は自分のお金)
- 建った年:2000年。広さ:65㎡(登記の面積)。自分で住む
- 固定資産税の評価額(仮):土地の持ち分600万円・建物700万円
- 固定資産税と都市計画税(仮):年10万円
- 引き渡し:2026年10月1日。税の精算は4月1日から数える約束
「仮」と書いた数字は、家の値段から逆算したものではありません。相場でもありません。
税金の多くは、家の値段ではなく、役所が決めた「評価額」にかかります。家の値段とは別の数字です。本当の額は、仲介会社か司法書士に聞けば分かります。
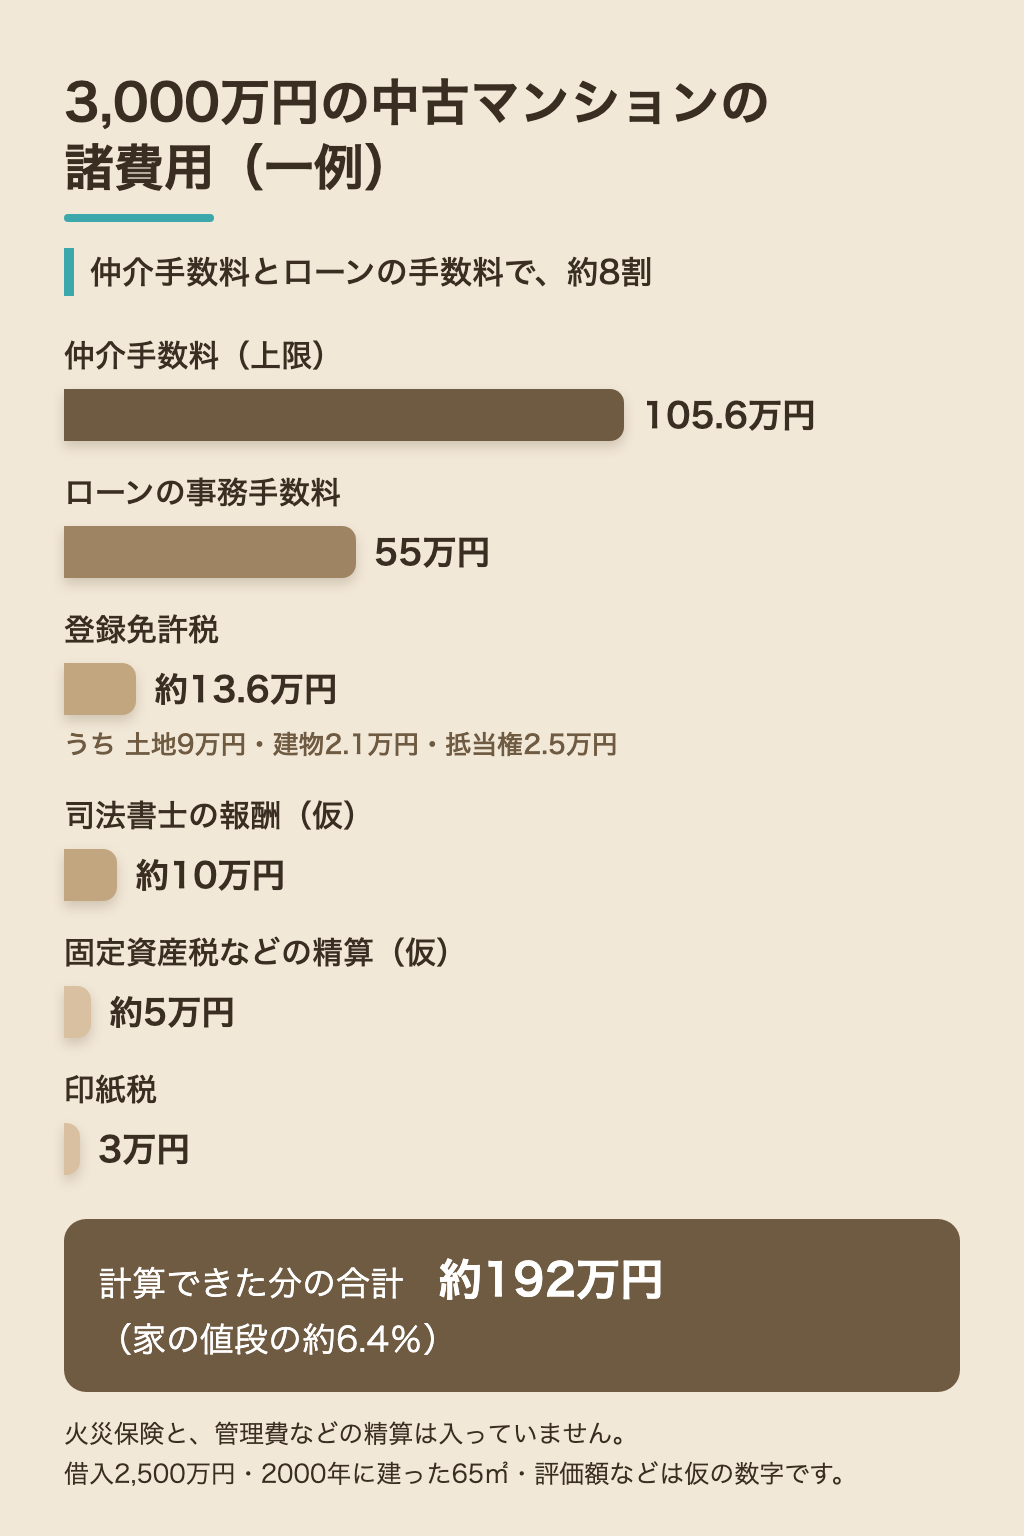
| 何のお金 | この例の額 | 決まり方 |
|---|---|---|
| 印紙税(売買契約書) | 1万円 | 本来2万円。2027年3月31日までは軽くなって1万円 |
| 印紙税(ローンの契約書) | 2万円 | 電子契約の銀行なら0円 |
| 登録免許税 | 約13.6万円 | 仮の評価額で計算。 土地 9万円(1.5%) 建物 2.1万円(0.3%) ローンのそもそも「抵当権」って何?住宅ローンを借りるときに、銀行がその土地・建物につける権利です。返済ができなくなったとき、銀行がその不動産からお金を回収できるようにしておくものです。もっと詳しく → 2.5万円(借りる額の0.1%) 土地の率は2029年3月31日まで、建物と抵当権の率は2027年3月31日まで |
| 司法書士の報酬 | 約10万円 | 仮の額。名義を移す登記と、抵当権の登記の2つ分。実際は見積もり。登記の写しの代金や交通費などの実費も、少し乗る。日本司法書士会連合会の調査の平均(土地1筆・建物1棟の例)を参考に置いた |
| 仲介手数料 | 最大105.6万円 | 法律で決まった上限。7番に書きました |
| ローンの事務手数料 | 55万円 | 借りる額の2.2%で、保証料が要らない銀行の場合 |
| 固定資産税などの精算 | 約5万円 | 仮の税額で計算。年10万円 × 182日 ÷ 365日(10月1日〜3月31日) |
| 火災保険 | ― | 見積もりで決まる。この合計には入れていない |
| 管理費などの精算 | ― | 引き渡し日しだい。この合計には入れていない |
| 不動産取得税 | 0円 | この例では条件を満たすと置いた。4番に書きました |
ここまでで計算できた分の合計は約192万円。家の値段の約6.4%です。これに火災保険と、管理費などの精算が乗ります。
ほかの条件が同じで、仲介手数料だけがかからない場合は、計算できた分は約87万円(約2.9%)です。ローンは、手数料と保証料の形が銀行ごとに違います。5番に書きました。
出どころ:国税庁 No.7108(印紙税の軽減)/国税庁 登録免許税の軽減のチラシ(令和8年4月)/日本司法書士会連合会 報酬アンケート(2024年)/三菱UFJ銀行 住宅ローン商品説明書
3. いつ払う? 契約の日・引き渡しの日・あとから
ここがこの記事の中心です。
総額だけ見ていると、分かりにくいです。お金が出ていく日は、1日ではありません。
全部まとめて、引き渡しの日に払えばいいんじゃないの?
「いくらかかるか」だけやなく、「いつ払うか」まで一覧で見せると分かりやすいと思う
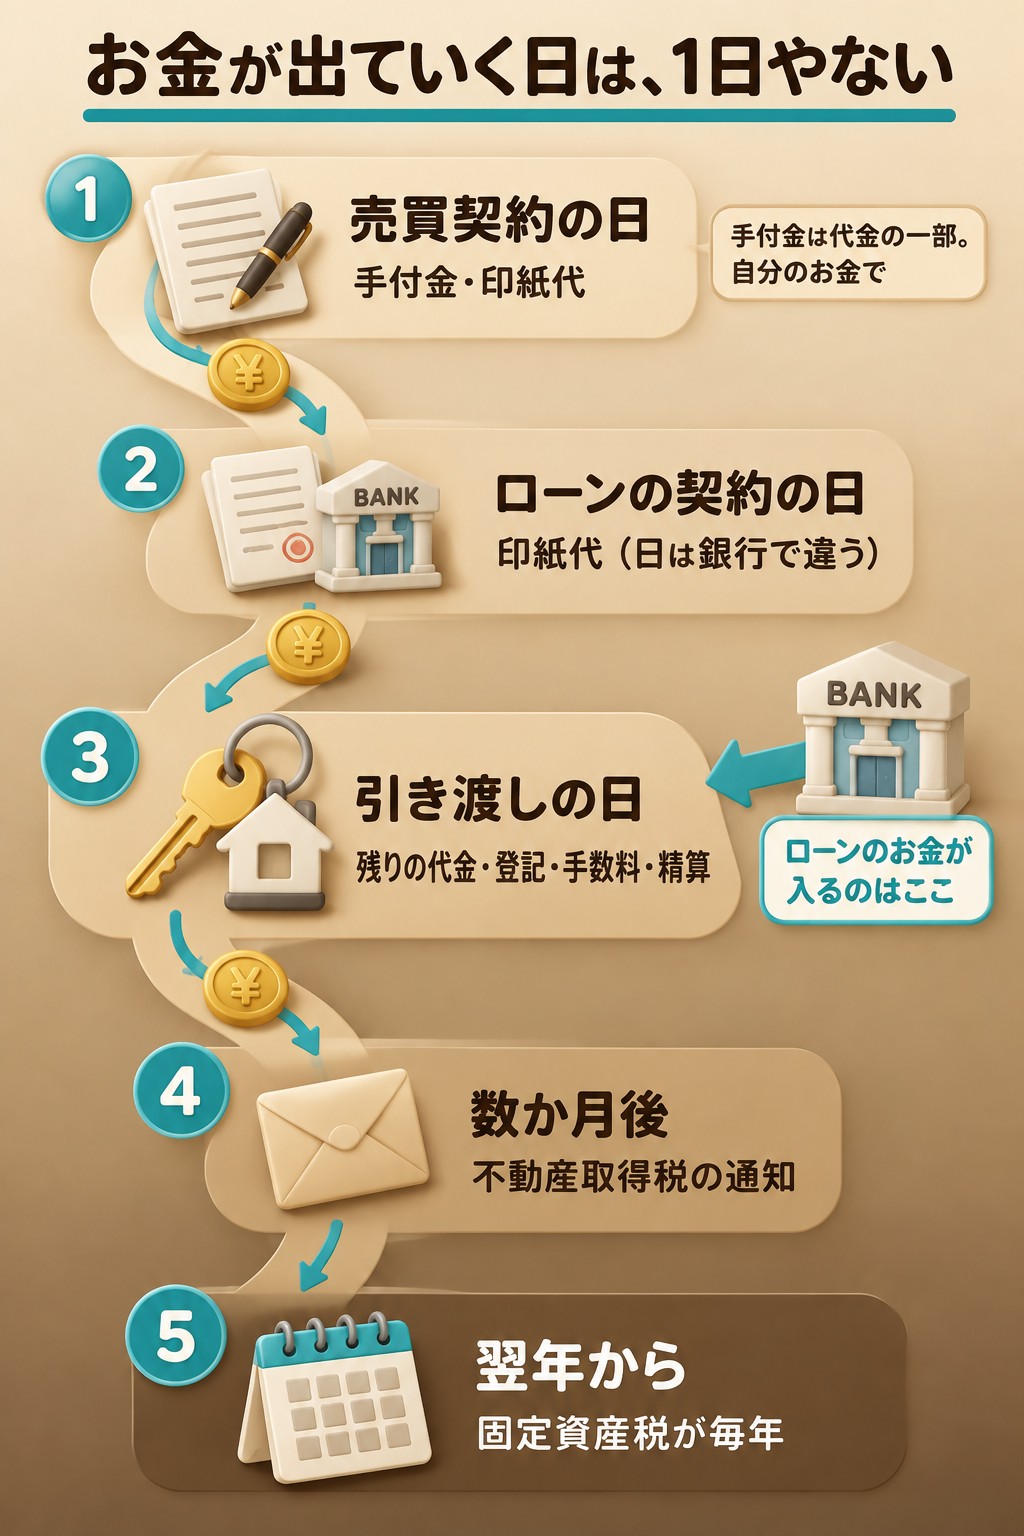
2番の例で、自分で用意するお金を日ごとに並べます。右の列が、この例で自分で用意する額です。
- 手付金:150万円(家の値段の5%)
- 仲介手数料:契約の日と引き渡しの日に、半分ずつ払う約束
| いつ | 払うもの | 用意する額 |
|---|---|---|
| 売買契約の日 | 手付金150万円 印紙税1万円 仲介手数料の半分52.8万円 |
約204万円 |
| ローンの契約の日 | 印紙税(紙の契約書の時) | 2万円 |
| 引き渡しの日まで | 火災保険に入って、保険料を払う | 見積もりの額 |
| 引き渡しの日(決済) | 残りの自分のお金350万円 登録免許税 司法書士の報酬 仲介手数料の残り ローンの事務手数料 税の精算 |
約486万円 +管理費などの精算 |
| 数か月後 | 不動産取得税 | この例では0円(仮) |
| 翌年から | 固定資産税・都市計画税(ここからは毎年のお金) | 年10万円(仮) |
売買契約の日・ローンの契約の日・引き渡しの日の額を足すと、約692万円です。手付金150万円は、この中に入っています。頭金の500万円と、諸費用の約192万円を足した額です。火災保険と管理費などの精算は、この692万円に入っていません。見積もりが出たら、足してください。
登記を司法書士に頼むと、登録免許税も司法書士に預けて、一緒に納めてもらうことが多いです。その時は、報酬・税金・実費をまとめて請求されることがあります。税金の分が大きいので、「報酬が高い」と驚かないでください。
手付金の額は、決まっていません。「不動産売買の手引」には「売買金額の5〜10%程度とされることが多い」とあります。仲介手数料をいつ払うかも、仲介会社との約束で決まります。契約の前に聞いておいてください。
大事なのは、住宅ローンのお金が入ってくるのは、多くの場合、引き渡しの日だということです。それより前の手付金は、自分のお金で払うのがふつうです。ここでいう「自分のお金」は、手元の現金だけでなく、銀行の口座に用意しておくお金も含みます。
契約から引き渡しまでの手続きの流れは、中古マンションを買う流れに書きました。
4. あとから来るお金。ここで驚く人が多い
諸費用は、引き渡しの日で終わりではありません。
えっ、家の値段を払い終わっても、まだお金がかかるの?
物件価格以外にもお金がかかるって知らん人は多いと思う
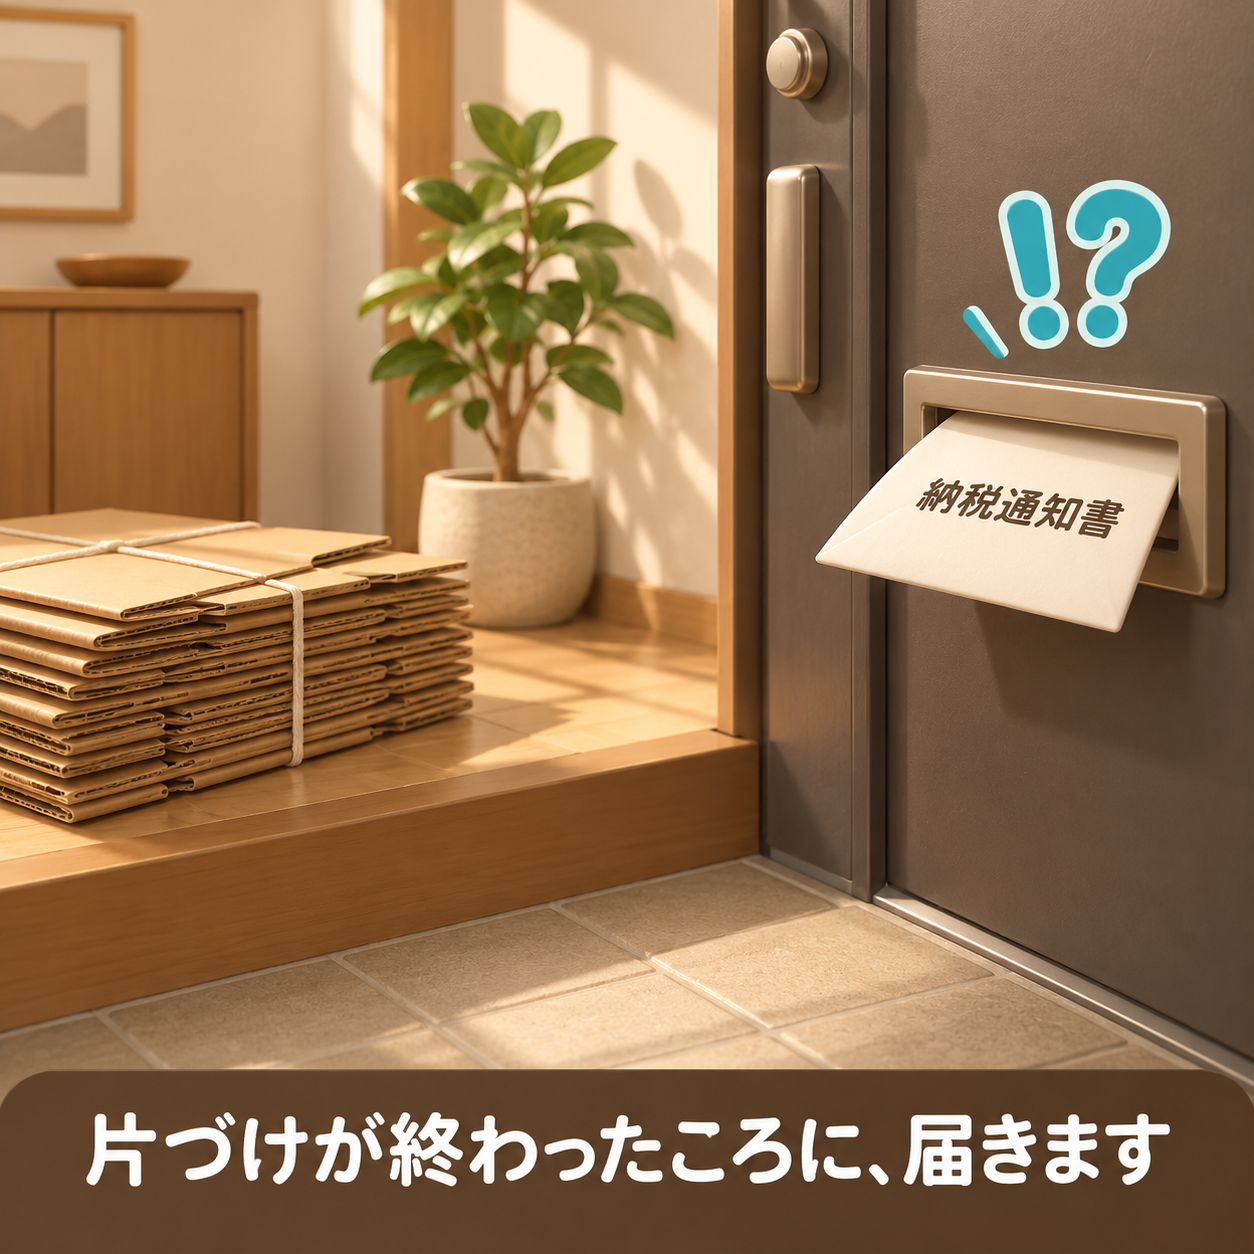
不動産取得税:数か月後に、通知が届く
家を買うと、都道府県の税金がかかります。不動産取得税です。引き渡しの日には払いません。しばらくしてから、納税通知書が届きます。引っ越しの片づけが終わって、ほっとしたころです。栃木県は「登記が終わってから4〜6か月後」と案内しています(栃木県 不動産取得税のよくある質問)。
中古住宅には、税金を軽くする決まりがあります。建った時期によって、建物の評価額から一定の額を引けます(大阪府 不動産取得税)。
| 建った時期 | 評価額から引ける額 |
|---|---|
| 1982年1月〜1985年6月 | 420万円 |
| 1985年7月〜1989年3月 | 450万円 |
| 1989年4月〜1997年3月 | 1,000万円 |
| 1997年4月以降 | 1,200万円 |
2番の例(2000年に建った部屋)は、建物は0円です。評価額700万円より、引ける額1,200万円の方が大きいからです。土地も、住宅の土地を軽くする決まりの条件を満たすものとして、この例では0円と置いています。土地の税額は、評価額だけでは決まりません。敷地の持ち分の広さと、部屋の広さも使って計算します。条件によっては、かかることもあります。
でも、同じ評価額で1983年に建った部屋なら、建物だけで約8.4万円かかります。古い建物ほど、引ける額が小さくなります。0円になるかどうかは、評価額・広さ・建った年で変わります。
軽くしてもらうには、自分で住むことや広さなどの条件があります。2026年4月1日からは、広さの条件が「40㎡以上240㎡以下」に広がりました(それまでは50㎡以上)。これは全国の決まりです(東京都主税局の案内も同じ)。この広さは、自分の部屋の面積に、廊下などみんなで使う所の持ち分を足して数えます。登記の面積とは数え方が違います。申告書を出すなどの手続きも要ります。やり方は都道府県で違います。
ちなみに、登録免許税を軽くする条件は「50㎡以上」のままです。同じ「広さの条件」でも、税金ごとに違います。
固定資産税:翌年から、自分あてに届く
そもそも「固定資産税」って何?家や土地を持っている人が、毎年、市や町に払う税金。マンションを買ったら、持っている限り毎年かかります。もっと詳しく →は、1月1日に持ち主だった人に1年分かかります(地方税法 第359条)。
だから買った年の分は、法律上は売主が払います。買主は、引き渡しの日からの分を日割りで売主に払う約束をするのがふつうです。これが2番の「精算」です。翌年からは、納税通知書が自分に届きます。ここからは諸費用ではなく、住んでいる間ずっと続くお金です。
日割りを1月1日から数えるか4月1日から数えるかは、法律では決まっていません。契約で決めます(不動産流通推進センターの相談事例)。
そもそも「管理費」って何?マンションを毎日きれいに、安全に保つために毎月払うお金。掃除、管理人さん、エレベーターの点検、廊下の電気代などに使われます。もっと詳しく →やそもそも「修繕積立金」って何?十数年ごとの大きな修理(外壁の塗り直し、屋上の防水など)のために、部屋の持ち主みんなで毎月ためておくお金。管理費とは別に払います。もっと詳しく →も、同じように引き渡しの日で分けて精算する契約が多いです。「不動産売買の手引」の契約書の例も、この形です。
5. 削れるもの、削れないもの
同じ「諸費用」でも、選び方で変わるものと、決まりに沿って計算されるものがあります。
少しでも安くしたい! どれなら減らせるの?
同じ「諸費用」でも、削れるものと削れないものを分けて考えた方がいい
| 比べて選べる | 決まりや契約に沿って計算される |
|---|---|
| 火災保険・地震保険(補償の範囲・期間) ローンの手数料・保証料(銀行と型の選び方) 仲介手数料(上限の範囲で決まる) |
印紙税 登録免許税 不動産取得税 固定資産税などの精算 |
住宅ローンの費用は、銀行によって形が違います。たとえばこんな違いです。
| 銀行(例) | 手数料と保証料の形 |
|---|---|
| 三菱UFJ銀行 | 事務手数料が借りる額の2.2%。保証料はなし |
| りそな銀行 | 融資手数料を0円にして、その分金利を上乗せ。別に保証会社の手数料5万5,000円 |
| 群馬銀行 | 手数料は定額で、保証料を別に払う |
最初に払う額が少ない型は、そのぶん金利が高いことがあります。手数料と保証料を合わせた額と、返し終わるまでの利息を合わせて比べてください。
地震保険に入る時は、火災保険とセットで入ります。地震保険だけでは入れません(財務省 地震保険のよくある質問)。補償を削りすぎると、いざという時に困ります。安さだけで決めないでください。
税金は、削るものではありません。ただ、軽くなる決まりを使えるかどうかは、確かめる価値があります。たとえば登録免許税の軽減は、そもそも「登記」って何?土地や建物について、誰のものか・どんな権利がついているかを、国の記録に載せることです。買ったときは名義を自分に変える手続きをします。もっと詳しく →の前に市区町村の「住宅用家屋証明書」が要ります。登記のあとに出しても使えません(国税庁 No.7191)。司法書士に「軽減は使えますか」と聞いてください。
建物と抵当権の軽減は、個人が自分で住む家で、広さ50㎡以上などの条件を満たす時に使えます。中古の建物は、1982年1月1日以後に建ったか、耐震の証明があることも条件です。使えないと、2番の例では登録免許税が約13.6万円から約33万円に増えます。建物は0.3%が2%に、抵当権は0.1%が0.4%になるからです。土地の1.5%は変わりません。
6. 諸費用を現金で用意できない時は
まず、住宅ローンに諸費用まで入れられるか、銀行に聞いてみてください。
入れられる銀行はあります。三菱UFJ銀行は、家の値段の110%まで諸費用を含めて申し込めるとしています(三菱UFJ銀行のよくある質問)。そもそも「フラット35」って何?住宅金融支援機構と民間の金融機関が一緒に出している、全期間固定金利の住宅ローンです。審査の基準が公表されているのが特徴です。もっと詳しく →も、仲介手数料や登記の費用などを借りる対象に入れています(住宅金融支援機構のよくある質問)。
ただ、全部借りられるとは限りません。対象に入っていても、審査で借りられるかは別です。銀行によって、入れられる費用も上限も違います。借りる額が増えれば、利息も増えます。
それに、3番のとおり、手付金は引き渡しより前に要ることが多いです。ローンに諸費用を入れられても、契約の日のお金は自分で用意することになりやすいです。
- 自分のお金で、いつ、いくら要るのか
- ローンで借りられるのは、どこまでか
ローンを入れた毎月の支払いは、計算機つきの記事(毎月いくら出ていく?)で出せます。予算の立て方は、こちらの記事に書きました。
7. 仲介手数料は「上限」が決まっている
不動産会社が間に入って買う時は、仲介手数料がかかることがあります。
金額は、法律で上限が決まっています(宅地建物取引業法 第46条)。400万円を超える家なら、上限は次の式で出せます。
(家の値段 × 3% + 6万円)+ 消費税
3,000万円なら、(90万円+6万円)× 1.1 = 105万6,000円
※家の値段は、消費税を除いた額。売主が個人なら、ふつう家の値段に消費税はかかりません
800万円以下の家には、別の特例もあります(上限は税込33万円。同じ資料)。
どちらも上限です。決まった額ではありません。上限の中で、説明を受けて合意して決めます(国土交通省の資料)。
一方で、売主から直接買う場合など、仲介手数料がかからないケースもあります。どちらの買い方になるかは、物件を見る時に聞けば分かります。
まとめ
- 中古マンションの諸費用は、家の値段の7〜10%くらい見ておくと安心です(銀行の解説でいわれる相場と同じくらい)
- 3,000万円の例では、計算できた分だけで約192万円。これに火災保険と管理費などの精算が乗る
- 払う日は1日ではありません。契約の日・引き渡しの日・あとから、の3つに分けて見る
- ローンのお金が入るのは、多くの場合引き渡しの日。手付金はその前に自分のお金で用意する
- 不動産取得税がかかる場合は、数か月後に納税通知書が届きます。固定資産税は翌年から毎年届きます
- 保険とローンは比べて選べます。税金は決まりどおりですが、軽くなる決まりは確かめる
「いくら」だけじゃなくて、「いつ」も一緒に見ておくんだね?
次にやること
気になる物件が出てきたら、このチェックリストで確かめてください。
- □ 仲介手数料はかかるか。かかるなら、いつ払うか
- □ 手付金はいくらか。契約の日までに自分のお金で用意できるか
- □ ローンに諸費用を入れられるか。入れるなら、どこまでか
- □ ローンの手数料と保証料は、どの型か
- □ 火災保険の見積もりを取ったか
- □ 建物が建った年はいつか(不動産取得税の軽減が変わる)
- □ 登録免許税の軽減は使えるか(司法書士に聞く)
- □ 数か月後の不動産取得税と、翌年の固定資産税の分を残してあるか
- □ 引っ越し代と家具・家電の分を、諸費用とは別に用意したか
- □ 2番と3番の表の「仮」の所を、自分の物件の数字に置きかえて足してみたか