中古マンションを見に来た人に、予算を聞くことがあります。
すると、こう返ってくることが、けっこうあります。
予算を聞いても「まだ考えてない」って人が結構いるで
おかしなことではありません。物件は毎日のように出てきます。気になる部屋を見つけたら、まず見たくなる。予算はそのあとで、という順番になりやすい。
ただ、この順番には落とし穴があります。先に物件を見ると、予算の方が物件に寄っていきます。
先に結論を書きます。物件を見に行く前に、「毎月いくらなら払えるか」を自分で決めておく。これだけです。
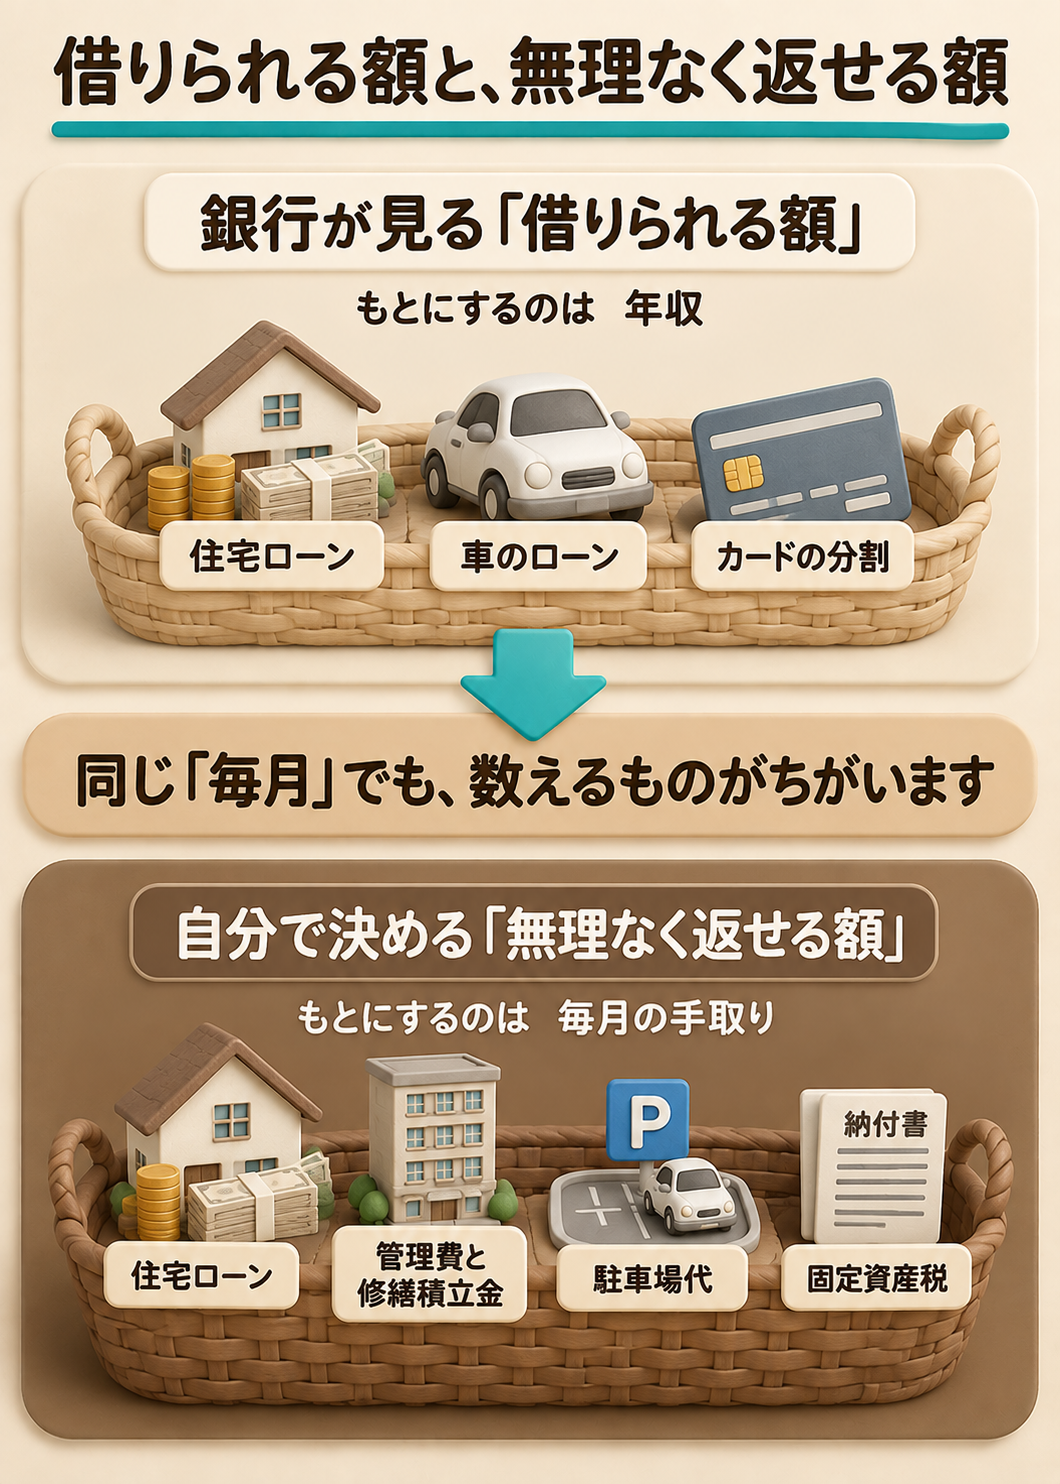
この記事では、その決め方と、決めたあとにつまずきやすい所を書きます。銀行が見る「借りられる額」と、自分が決める「無理なく返せる額」は、まったく別の物差しです。
僕は中古マンションを買い取って、直して、売っています。自分でも住宅ローンを組んで、いまも毎月返しています。ただ、審査の基準や商品の中身は、金融機関によって変わります。そこは僕の感覚ではなく、公式の資料で確かめて書きました。出どころは、その都度つけています。
この記事で覚えて帰ってほしいのは2つ。①先に決めるのは総額やなく「毎月いくら」。②「借りられる額」は、銀行が別の物差しで出した数字。自分が払える額とはちがう。
1. 総額から入ると、物件に引っ張られる
予算って、総額で決めるものじゃないの?
「予算はいくらですか」と聞いて「まだ考えてない」と返ってきた時、僕はこう聞きます。
まずは月々いくらなら払えるか聞くで
なぜ総額から聞かないのか。理由は2つあります。
総額から入ると物件に引っ張られるし、月々の支払いの方がわかりやすいからや
ひとつ目。総額の話から入ると、目の前の物件の値段が基準になってしまいます。2,000万円の部屋を見たあとに3,000万円の部屋を見ると、3,000万円が「ちょっと高いけど、まあ」に見えてくる。予算を決めたつもりが、見た物件の値段に引っ張られている。
ふたつ目。月々の方が、生活の実感に近い。3,000万円と言われても、それが自分の暮らしでどれくらいの重さなのかは分かりません。でも「毎月9万円」なら、今の家計と並べて考えられます。
計算はどちらからでもできます。総額から月々を出すこともできるし、月々から総額の見当をつけることもできます。ちがうのは順番です。先に総額を見ると、その数字が頭に残ります。あとから月々を出しても、「まあ、いけるか」の方に寄っていきます。
毎月の額を決めずに物件を見に行くのは、財布の中を見んとスーパーに行くようなものです。カゴには入れられます。気まずいのはレジの前です。
2. 「毎月いくらなら払えるか」は、ローンの返済だけの話やない
毎月のお金って、ローンの返済だけじゃないの?
ここで気をつけたいことがあります。毎月出ていくお金は、ローンの返済だけやありません。
マンションでは、そもそも「管理費」って何?マンションを毎日きれいに、安全に保つために毎月払うお金。掃除、管理人さん、エレベーターの点検、廊下の電気代などに使われます。もっと詳しく →とそもそも「修繕積立金」って何?十数年ごとの大きな修理(外壁の塗り直し、屋上の防水など)のために、部屋の持ち主みんなで毎月ためておくお金。管理費とは別に払います。もっと詳しく →が毎月かかります。駐車場を借りるなら駐車場代も。さらに、毎月ではありませんがそもそも「固定資産税」って何?家や土地を持っている人が、毎年、市や町に払う税金。マンションを買ったら、持っている限り毎年かかります。もっと詳しく →が年に何回か来ます。
| 毎月 | ローンの返済・管理費・修繕積立金・駐車場代(借りるなら) |
|---|---|
| 年に何回か | 固定資産税(毎月の支払いではないので、抜けやすい) |
お客さんと話していて、忘れられやすいのが固定資産税です。固定資産税は毎月の支払いではないので、抜けやすいお金です。年額を12で割って、月々に足して考えてください。
「毎月いくらなら払えるか」を決める時は、この全部を足した額で考えてください。ローンの返済額だけで決めると、住み始めてから足が出ます。
この計算は、別の記事に計算機を置いています。借りる額・金利・年数・管理費・修繕積立金・駐車場代・固定資産税を入れると、毎月出ていくお金の目安が出ます。入れた数字はどこにも送りません。
中古マンション、毎月いくら出ていく? ローン・管理費・積立金を入れて計算
借りる額を変えながら何回か出してみると、「毎月この額なら、借りられるのはこれくらい」という見当がついてきます。その見当が、自分の予算です。
3. 「借りられる額」は、銀行が別の物差しで出した数字
えっ、銀行が貸してくれる額と、払える額はちがうの?
ここからが、この記事でいちばん伝えたいところです。
銀行が出す「借りられる額」と、自分が決める「無理なく返せる額」は、別の物差しで測っています。
| もとにする数字 | |
|---|---|
| 借りられる額(銀行が決める) | 年収に対する、すべての借入れの年間返済額の割合(フラット35の基準)。実際の金利より高い「審査金利」で計算されることもある |
| 無理なく返せる額(自分が決める) | 自分の家計。ローンの返済に、管理費・修繕積立金・駐車場代・固定資産税まで足した毎月の額 |
住宅金融支援機構のそもそも「フラット35」って何?住宅金融支援機構と民間の金融機関が一緒に出している、全期間固定金利の住宅ローンです。審査の基準が公表されているのが特徴です。もっと詳しく →は、審査の基準を公表しています。
すべての借入れ※に関して、年収に占める年間合計返済額の割合(=総返済負担率)が次表の基準を満たす方
年収400万円未満 30%以下/年収400万円以上 35%以下
(出どころ:住宅金融支援機構【フラット35】ご利用条件)
この割合のことを、そもそも「総返済負担率」って何?年収に対して、1年間に返す額がどれくらいかを表した割合です。住宅ローンの審査で使われます。住宅ローンだけでなく、車のローンやカードの分割も含めて計算されます。もっと詳しく →といいます。
この「※すべての借入れ」に、注意書きがついています。【フラット35】以外の住宅ローン、自動車ローン、教育ローン、カードローンなど、と書かれています。
⚠ フラット35では、車のローンもカードの分割払いも、この割合に入ります。ただしこれはフラット35の話です。民間の銀行は、審査の基準が銀行ごとにちがいます。実際に「車のローンは別」と言う金融機関もありました。他に返済中のものがあるなら、申し込む先に「これも入りますか」と聞いてください。
ここで分かるのは、この割合は「年収」を分母にした数字だということです。手取りでもないし、管理費や修繕積立金も入っていません。自分の家計で払えるかどうかを見た数字ではありません。
なお、これはフラット35が公表している基準です。民間の銀行の基準はそれぞれの銀行が決めていて、公表されていないことがほとんどです。「どの銀行もこの数字」とは言えません。
もうひとつ、銀行の説明ではこういうこともあります。
審査は、実際の借入利率より高く設定された「審査金利」で計算されるため、審査上の返済比率は高くなることがあります。
(出どころ:三菱UFJ銀行「住宅ローンの返済比率(返済負担率)とは?」)
同じページには、審査金利の利率は開示されていないとも書かれています。つまり実際に借りる金利より高い金利で計算されることがあり、その金利はこちらからは見えない。だから「借りられる額」は、自分で正確に出すのはむずかしい。
だからこそ、銀行に借りられる額を聞く前に決めておきます。決めずに行くと、通った額がそのまま「自分の予算」になってしまいます。「いくらまで貸してもらえますか」と聞く前に、「毎月これだけなら払える」を自分の中で決めておく。順番はそれだけのことです。
4. 借りられる年数は、年齢で決まる
もうひとつ、月々の額を大きく動かすものがあります。返す年数です。
「35年で組む」とよく言いますが、誰でも35年で組めるわけではありません。フラット35の場合、借入期間の上限はこう決まっています。
「80歳」-「申込時の年齢(1年未満切上げ)」と、35年の、短い方
(出どころ:住宅金融支援機構【フラット35】ご利用条件)
40歳で申し込むなら、計算上は40年ですが、35年が上限なので35年。50歳で申し込むなら、30年が上限です。(年齢の1年未満の端数は切り上げます。50歳と数か月なら51歳として数えて、29年です。)申込時の年齢は満70歳未満(親子リレー返済を使う場合を除く)という条件もあります。
年数が短くなると、同じ額を借りても毎月の返済は上がります。「いくら借りられるか」を考える時は、年齢によって年数の上限が変わることも合わせて見てください。
フラット35は最長35年ですが、銀行の住宅ローンには最長40年・50年の商品もあります。ただし、返し終わる時の年齢に上限があります。楽天銀行の50年ローンなら満80歳未満です。長く組めるかは、借りる時の年齢でも変わります。借りる額と金利が同じなら、年数を延ばすと毎月の返済は下がりますが、繰上返済をしない場合、利息の合計は増えます。商品によっては、長く借りる分だけ金利が上乗せされます。中古マンションは、築年数によって組める年数が短くなる場合もあります。銀行ごとに確かめてください。予算は毎月の返済だけで決めず、退職後も払えるか、変動金利なら金利が上がっても払えるかまで見てください。(例:楽天銀行 50年住宅ローン)
ついでに、条件がつくのは人だけやありません。物件にもつきます。フラット35なら「住宅金融支援機構が定めた技術基準に適合する住宅」で、床面積は共同建て(マンションなど)の場合 30㎡以上(一戸建て等は50㎡以上)と決められています。(出どころ:住宅金融支援機構【フラット35】ご利用条件)
5. 「頭金なしでいけますか」と、よく聞かれる
頭金がなくても、買えるの?
頭金は無しでいけるか聞かれることが多いで
答えは「商品による」です。そして、聞かれた時にはそもそも「諸費用」って何?家の値段とは別にかかるお金のまとめ。仲介手数料、登記のお金、住宅ローンの手数料、税金、火災保険などです。もっと詳しく →の話も一緒にします。ここを知らずに進むと、現金が足りなくなるからです。
| どこまで借りられる | 気をつける所 | |
|---|---|---|
| フラット35 | 物件の値段が基本。決められた諸費用は、書類に載っていれば借りられる | 物件の値段に対して借りる割合が9割を超えるかで、金利が変わる |
| 民間の銀行(例:三菱UFJ銀行) | 物件の価格の110%を上限に、諸費用まで入れられる商品もある | 銀行ごとにちがう。使う銀行に確かめる |
フラット35の場合:物件の値段が基本。決まった諸費用も借りられる
100万円以上1億2,000万円以下(1万円単位)で、建設費 または購入価額(非住宅部分に係るものを除く。)以内
(出どころ:住宅金融支援機構【フラット35】ご利用条件)
「購入価額以内」が基本です。ただし、仲介手数料・登記費用・融資手数料・印紙代・火災保険料など決められた諸費用は、契約書や見積書などの書類に載っていれば借入の対象になります(出どころ:【フラット35】よくある質問「借入対象となる諸費用とはどのようなものですか?」)。対象にならない分は、別に用意することになります。
また、物件の値段に対して借りる割合(そもそも「融資率」って何?物件の値段に対して、いくら借りるかの割合です。フラット35では、この割合が9割以下か9割超かで金利が変わります。もっと詳しく →)が9割を超えるかどうかで、借入金利が変わります。頭金を入れずに借りることはできますが、条件は同じではありません。
民間の銀行の場合:諸費用まで入れられる商品もある
たとえば三菱UFJ銀行は、よくある質問でこう書いています。
物件の価格(売買契約金額や工事請負金額など)の110%を上限に
(出どころ:三菱UFJ銀行 よくあるご質問「新規借入する場合、住宅購入に伴う諸費用の借入はできますか。」)
対象の例として、印紙税、登記の費用、住宅ローンの事務手数料、火災保険料・地震保険料、不動産仲介手数料、引っ越し費用が挙げられています。
これは1行の例です。「どの銀行も110%」ではありません。使う銀行に、何がどこまで入るかを確かめてください。
諸費用は、いくらくらいかかるのか
いちばん大きいのが仲介手数料です。不動産会社が仲介に入る取引ではこれがかかります。金額の上限は法律で決まっていて、売買価格が400万円を超える場合は「価格(消費税を除いた額)の3%+6万円」に消費税を足した額までです。これが原則です(800万円以下の物件には、仲介を頼む時に前もって説明を受けて合意した場合に、上限が税込33万円までになる特例があります)。(出どころ:宅地建物取引業法 第46条、国土交通省「<消費者の皆様向け>不動産取引に関するお知らせ」)
価格(消費税を除いた額)が2,780万円なら、仲介手数料の上限は98万円ほど(税込)です。
そのほかにかかるものを、2,780万円の中古マンションを例に並べます。
| お金 | 2,780万円の例 | メモ |
|---|---|---|
| 登記費用 | 30〜35万円 | 登録免許税と司法書士への報酬 |
| ローン関係費用 | 45〜80万円 | 手数料・保証料・印紙税など |
| 火災保険料 | 10〜15万円 | |
| 固定資産税等の精算 | 1〜9万円 | |
| 不動産取得税 | 10〜20万円 | 引き渡しの数か月後に請求が来ます(時期は都道府県や物件によってちがいます) |
| 5つの合計 | 96万〜159万円ほど | これとは別に、仲介手数料(消費税を除いた価格が2,780万円なら、上限98万円ほど・税込) |
ここまでで96万〜159万円ほど。これに仲介手数料98万円が乗ると、200万円を超えることもあります。
⚠ この5つに仲介手数料は入っていません。売主から直接買う場合は、仲介手数料がかかりません。(僕たちのように、買い取って直して売っている会社から買う場合がこれにあたります。ただし、売主が会社でも、間に仲介の会社が入れば仲介手数料がかかります。)
いずれにしても、物件の代金とは別に、これだけのお金が要ります。月々の額を決める時は、ここも頭に入れておいてください。
何にいくら、いつ払うかは、3,000万円の例で「中古マンションの諸費用、何にいくら・いつ払う?」に並べました。
6. 買ったあとに戻ってくるお金もある(住宅ローン控除)
買ったあとに、戻ってくるお金もあるの?
予算を考える時に、知っておいて損がないものです。
住宅ローンを借りて自分が住む家を買うと、年末のローン残高をもとに計算した額が、所得税から引かれます。そもそも「住宅ローン控除」って何?住宅ローンを借りて自分が住む家を買うと、年末のローン残高をもとに計算した額が、税金から直接引かれる仕組みです(税額控除)。中古住宅には、面積・所得・建築時期などの条件があります。もっと詳しく →と呼ばれています。
中古住宅の主な条件(国税庁)(押すと開きます)
中古住宅の場合、主な条件はこうです。
- 令和4年1月1日から令和12年12月31日までの間に、自分が住むこと
- 床面積が50平方メートル以上で、半分以上が自分の住まいであること
- (床面積が40平方メートル以上50平方メートル未満の場合も、一定の条件で合計所得金額1,000万円以下であれば対象になる特例があります)
- その年の合計所得金額が2,000万円以下であること
- 昭和57年1月1日以後に建築されたもの、または耐震基準に適合すると証明されたものであること
- 借入金の返済期間が10年以上であること
(出どころ:国税庁 タックスアンサー No.1211-3「中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」令和8年4月1日現在法令等)
⚠ この「昭和57年1月1日」は、新耐震基準の線とは別の日付です。新耐震かどうかは「1981年(昭和56年)6月1日以後に建築確認を受けたか」で決まります。この控除の判定は「昭和57年1月1日以後に建築されたか」。日付も、見るもの(建築確認か、建築されたか)もちがいます。混ぜないでください。新耐震の見分け方は別の記事に書きました。
築40年でも大丈夫? 新耐震・旧耐震は「完成年」だけでは分からない
⚠ 自分が当てはまるかどうかは、所得や物件によって変わります。戻ってくる前提で月々を決めるのではなく、決めたあとの余裕として見ておくことをおすすめします。正確なところは税務署か税理士に確かめてください。
いくら戻るかは、3,000万円の例で「中古マンションの住宅ローン控除、いくら戻る?」に書きました。
7. 払っていけるかどうかを決めるのは、自分です
ここまで、数字と決まりの話を並べてきました。最後に、僕がお客さんに対してどうしているかを書きます。
ローン払っていけるかどうかは自分で決めることや。他人がとやかく言うことちゃう
「その物件はやめておいた方がいい」とは言いません。人の家計の中身は、その人にしか分からないからです。
そのかわり、事実はしっかりそろえて出します。毎月これだけかかる。修繕積立金は上がる可能性がある。諸費用はこれくらい要る。年数は年齢で変わる。
判断の材料をそろえるのがこちらの仕事で、決めるのはその人です。この記事も同じつもりで書きました。
銀行に行く前のチェックリスト
- □ 毎月いくらなら払えるかを、自分で決めた(ローン+管理費+修繕積立金+駐車場代+固定資産税の年額÷12)
- □ 計算機で、借りる額を変えて何回か出してみた
- □ ほかに返済中のもの(車のローン・カードの分割など)を書き出した。申し込む先に「これも入りますか」と聞く
- □ 申し込む時の年齢で、返す年数の上限を確かめた
- □ 諸費用を現金で用意するか、借りられる商品かを確かめた
- □ 住宅ローン控除は、戻る前提にせず「あとの余裕」として見る
まとめ
- 物件を見に行く前に「毎月いくらなら払えるか」を決める。総額から入ると、見た物件の値段に予算が引っ張られます
- 毎月の額は、ローンの返済だけやない。管理費・修繕積立金・駐車場代・固定資産税(年額を12で割る)まで足して考えます
- 「借りられる額」は、銀行が年収から出した別の数字。フラット35の基準では、車のローンやカードの分割も、その割合に入ります
- 返す年数は年齢で決まる。フラット35なら「80歳−申込時の年齢(1年未満切上げ)」と35年の短い方。年数が短いと月々は上がります
- 頭金ゼロでいけるかは商品による。フラット35は物件の値段が基本(決められた諸費用は書類があれば借りられる)。諸費用まで借りられる銀行もあります
次にやること
ひとつだけです。
毎月いくらなら払えるか、考えてみてください。今日でなくても、物件を見に行く前に。紙でもスマホのメモでもかまいません。その数字がひとつあるだけで、見に行ったあとの話が全部変わります。