見に行った部屋が、思ったよりよかった。
「これ、買えるかもしれん」と思った時、次に何をするのか。ここを知らないまま話が進むと、あとで「そんな話やったっけ」となります。
先に答えを書きます。中古マンションの購入の流れは、大きく6つの段に分かれます。
購入申込 → 条件の調整 → 重要事項説明 → 売買契約とそもそも「手付金」って何?売買契約を結ぶときに、買主が売主に渡すお金です。ふつうは代金の一部になります。いくらかは一律に決まっておらず、契約の条件で決まります。もっと詳しく → → 住宅ローンの本審査 → 決済と引き渡し(残代金の精算・そもそも「登記」って何?土地や建物について、誰のものか・どんな権利がついているかを、国の記録に載せることです。買ったときは名義を自分に変える手続きをします。もっと詳しく →・鍵)。
この記事では、それぞれの段で何が起きて、いつお金が要って、どこから引き返しにくくなるのかを書きます。
僕は中古マンションを買い取って、直して、売っています。売る側として、買う人がどこで困るかを見てきました。ただ、日数や手続きの細かい所は、人や物件によって変わります。そこは僕の感覚ではなく、法律と、国や銀行が出している資料で確かめて書きました。出どころは、その都度つけています。
そもそも「重要事項説明書」って何?家を買う契約の前に、不動産屋が買う人に説明しないといけない大事なことをまとめた書類。略して「重説(じゅうせつ)」。もっと詳しく →がどんなものか、当日どこを聞けばいいかは、4番に書きました。
購入の流れは6つの段。「購入申込」と「売買契約」は、まったく重さがちがいます。大きなお金がまとまって動くのは、最後の決済の日です。この2つだけ覚えて帰ってください。
1. まず、全体の流れ
国土交通省が、消費者向けに「不動産取引の流れ(例)」という図を出しています。(出どころ:国土交通省「<消費者の皆様向け>不動産取引に関するお知らせ」)
その図には、こう書かれています。
「図内赤字が、宅地建物取引業法により、不動産業者から契約の各当事者宛に書面交付が義務付けられているもの」
つまり、流れの中には「法律で、書面を渡さないといけない」と決まっている場面がいくつかある、ということです。重要事項説明書は、そのうちのひとつです。
ただし国自身が「あくまで例」とも書いています。実際の順番や日数は、物件や相手によって変わります。
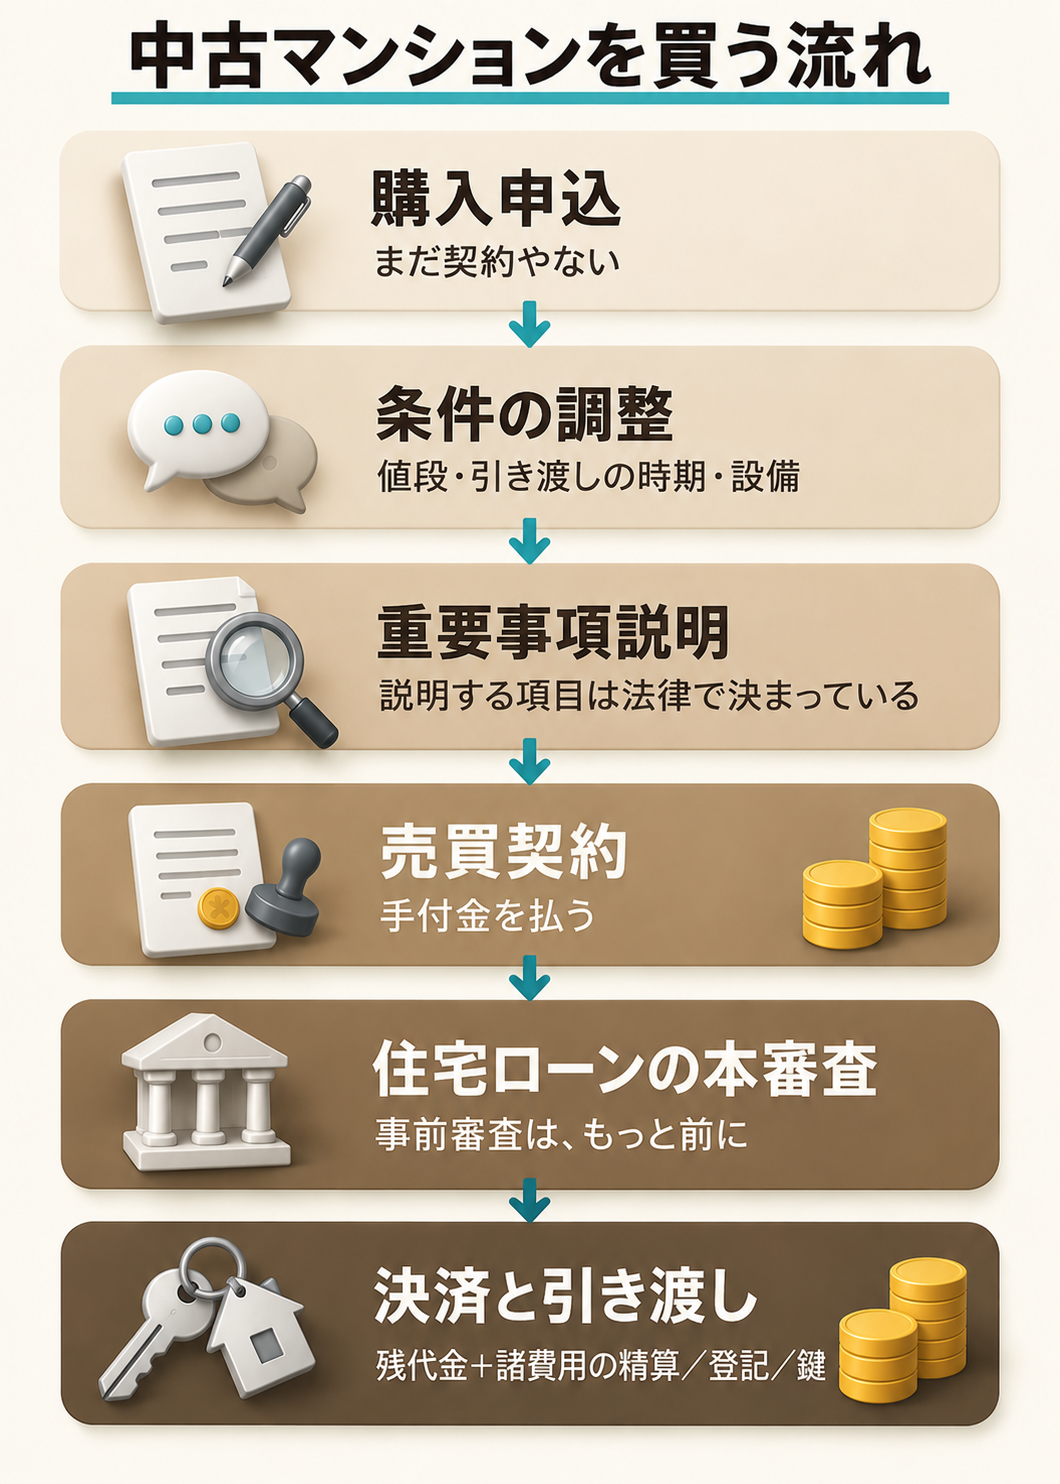
この記事でも、日数の目安は書きません。「◯日で終わります」と言える資料が国にも無いからです。代わりに、契約から引き渡しまでに何が挟まるかを書きます。そこが分かれば、自分の場合にどれくらいかかりそうかを聞けます。
2. 「購入申込」は、まだ契約やない
気に入った物件が見つかると、まず購入申込を出します。「この金額で買いたいです」という意思表示です。買付証明書、購入申込書など、呼び方はいろいろあります。
ここで大事なのは、購入申込は売買契約ではないということです。この段階では、まだ物件は自分のものになりませんし、売主が別の人に売る可能性も残っています。
逆に、買う側から「やっぱりやめます」と言うことも、この段階なら比較的しやすいです。
買付証明書そのものには、契約のような強い縛りはありません。申込の段階でやめる場合、原則としてお金の負担はありません。
ここで気をつけたいのが、申込証拠金です。会社によっては、申込のときに数万円〜10万円ほどを預かることがあります。これは代金の一部でも手付金でもなく、預かっているだけのお金です。
そして、申込を撤回するときに、この預り金の返還を拒むことは、法律で禁じられています。(出どころ:宅地建物取引業法 第47条の2第3項/同法施行規則 第16条の11 第2号「宅地建物取引業者の相手方等が契約の申込みの撤回を行うに際し、既に受領した預り金を返還することを拒むこと」)
預けるときに「これは何のお金ですか。やめたら戻りますか」と聞いて、預り証をもらってください。
ただし、売買契約を結んだあとは話が変わります。そこは次の3番に書きます。
申込が通ると、値段・引き渡しの時期・入っている設備をどうするかなど、条件の調整に入ります。
3. 売買契約と手付金。ここから、戻りにくくなる
条件がまとまると、売買契約を結びます。ここで手付金を払います。
よく聞かれるのが「手付金はいくらですか」です。これは一律に決まっていません。物件の価格や契約の条件によって決まります。
ひとつだけ、法律で上限が決まっている場合があります。
売主が不動産会社(宅地建物取引業者)のときは、手付は代金の10分の2までと決められています。(出どころ:宅地建物取引業法 第39条)
一方、売主が個人で、不動産会社が仲介に入る取引には、この上限はかかりません。手付の額は契約で決まります。中古マンションは個人が売主のことも多いので、ここは分けて覚えてください。
ただ、ここは誤解されやすいところです。「2割まで」は上限であって、目安ではありません。僕が見てきた範囲では、上限いっぱいの手付を払う人は、よほどの事情がないかぎりいません。実際は、もっと少ない額で決まることが多いです。
いくらになるかは、申し込みの前に不動産会社に聞けば教えてもらえます。「手付金はいくらになりますか」。この一言で済みます。
いつ、何に、どれぐらい要るんか。契約の前に整理して知っといた方がええと思う✍️
契約したあと、やめるとどうなるか
契約を結んだあとでも、手付解除という道はあります。
買主は手付を放棄して、売主はその倍額を返して、契約を解除できます。(出どころ:民法 第557条)
ただし、条文にはこう続きます。
「その相手方が契約の履行に着手した後は、この限りでない」
相手が契約を実行し始めたあとは、この方法は使えない、という意味です。いつまでもできるわけではないということです。
それを過ぎてからやめる場合は、契約書に書かれた違約金の話になります。ここも、売主が不動産会社のときだけ上限があります。違約金と損害賠償を合わせて、代金の10分の2まで。(出どころ:宅地建物取引業法 第38条)
ローンが通らなかったときは
ここまで読むと「契約したら、もう引き返せないのか」と思うかもしれません。ひとつだけ、戻る道が用意されていることがあります。
住宅ローンが通らなかったときに契約を白紙に戻せる、という取り決めです。いわゆる住宅ローン特約と呼ばれます。この取り決めがあれば、本審査に通らなかった場合、手付金は戻ります。
これは契約書の中の取り決めなので、どの契約にも必ずあるとは限りません。現金で買う場合はもちろん、売主がこの取り決めを嫌がることもあります。ただし、重要事項説明では「金銭の貸借のあっせんの内容」と「その貸借が成立しないときの措置」を説明することが、法律で決まっています。(出どころ:宅地建物取引業法 第35条第1項第12号)
つまり「ローンが通らなかったらどうなるか」は、必ず説明される項目です。聞き逃さないでください。
手付解除は「いつでも」ではありません。いつまでできるのかは、契約書に期限が書かれていることが多いです。契約の前に、その日付を確かめてください。あわせて「ローンが通らなかったときはどうなりますか」も、必ず聞いてください。
4. 重要事項説明。マンションは、説明する項目が決まっている
契約の前に、重要事項説明書の説明があります。
これは親切でやっているのではなく、法律で決まった手続きです。契約が成立するまでの間に、宅地建物取引士が、書面を渡して説明することになっています。説明する人は、宅地建物取引士証を見せることも決められています。(出どころ:宅地建物取引業法 第35条)
僕が買う側だったら、あとから自分では変えられないところを中心に聞きます。その部屋だけの話ではなく、マンション全体に関わることが特に大事だと思っています。
おもしろいのは、僕が気にしている所と、法律で説明が決まっている項目が、ほぼ同じだということです。
マンション(区分所有建物)のときは、次の内容が説明されることになっています。(出どころ:宅地建物取引業法施行規則 第16条の2)
- 共用部分に関する規約の定め
- 専有部分の用途その他の利用の制限に関する規約の定め(ペットや、リフォームの制限などが、ここに入ります)
- 建物や敷地の一部を、特定の人にだけ使わせる規約の定め(駐車場や専用庭などが、ここに入ります)
- 修繕の積立てを行う規約の定めと、すでに積み立てられている額
- 通常のそもそも「管理費」って何?マンションを毎日きれいに、安全に保つために毎月払うお金。掃除、管理人さん、エレベーターの点検、廊下の電気代などに使われます。もっと詳しく →用の額
- 管理が委託されているときは、その委託先
- 維持修繕の実施状況が記録されているときは、その内容
- 敷地に関する権利の種類と内容 ほか
そもそも「修繕積立金」って何?十数年ごとの大きな修理(外壁の塗り直し、屋上の防水など)のために、部屋の持ち主みんなで毎月ためておくお金。管理費とは別に払います。もっと詳しく →が今いくら貯まっているか、管理費がいくらか、これまでどんな修繕をしてきたか。この3つは、法律で説明されることになっている項目です。聞きにくいことではありません。
分からん言葉が出てきたら流さずに、「これって結局どういう意味ですか?」って聞いた方がええと思う🙋
重要事項説明は情報量が多いです。全部を覚える必要はありません。ただ、分からないまま進めないでください。
5. 住宅ローンは、探し始める頃から動く
中古マンションを本気で探し始める頃には、自分がどれくらい借りられそうかを確かめておいた方がいいと思います。
欲しい物件が見つかってから初めてローンのことを考えると、「買いたいのに話を進められない」ということが起こります。
欲しい物件が見つかってから考え出すと、買いたいのに話を進められへん、ってなることもあるからな😅
住宅ローンには、ふつう2段階あります。事前審査と本審査です。
三井住友銀行の説明では、手続きはこの順で進みます。(出どころ:三井住友銀行「住宅ローン お手続の流れ」)
- 事前審査申込
- 本審査申込
- 返済用口座の開設
- 住宅ローンの契約
- 住宅ローンの融資
そして、不動産会社のほうの手続き(売買契約 → 資金決済 → 引き渡し)が、これと並んで進みます。
同じ銀行の説明で、事前審査に必要な書類は「本人確認書類(運転免許証またはパスポート)のみ」とされています。本審査になると、書類はぐっと増えます。
この銀行の場合は、身分証だけで事前審査に申し込めるということです。使う銀行によって必要なものは変わるので、そこは申し込む先に確かめてください。
銀行によって呼び方も手順も少し変わります(「正式審査」と呼ぶ銀行もあります)。ここは三井住友銀行の説明として書き、「どの銀行も同じ」とは書きません。
借りられる額と、返せる額
ひとつだけ。借りられる金額いっぱいまで借りる必要はありません。
毎月いくら出ていくかは、中古マンション、毎月いくら出ていく?に計算機を置いています。ローンだけでなく、管理費・修繕積立金・固定資産税まで入れて出せます。
6. お金は、いつ・何に・いくら要る
物件の値段だけを見ていると、ここでつまずきます。お金が要る場面は、大きく3つです。
- 契約のとき:手付金
- 引き渡しのとき:残代金
- その前後:そもそも「諸費用」って何?家の値段とは別にかかるお金のまとめ。仲介手数料、登記のお金、住宅ローンの手数料、税金、火災保険などです。もっと詳しく →
諸費用の中身のうち、金額の決まり方がはっきりしているものを挙げます。
仲介手数料
不動産会社に仲介してもらったときの手数料は、法律にもとづく告示で上限が決まっています。(出どころ:宅地建物取引業法 第46条/国土交通省「<消費者の皆様向け>不動産取引に関するお知らせ」)
国土交通省が出している計算例では、物件価格1,000万円(税別)のとき、依頼者の一方から受け取れる上限は39.6万円(税込)です。
これは上限であって、決まった額ではありません。国土交通省も、仲介を依頼するとき(媒介契約を結ぶとき)に、上限の範囲で先に合意しておくことが重要だと書いています。
印紙税
売買契約書には印紙を貼ります。契約金額が1,000万円を超え5,000万円以下なら1万円です(軽減後の額。令和9年3月31日までに作られる契約書が対象)。(出どころ:国税庁 タックスアンサー No.7108)
登録免許税
名義を自分に変える手続き(所有権移転の登記)と、ローンを借りるときのそもそも「抵当権」って何?住宅ローンを借りるときに、銀行がその土地・建物につける権利です。返済ができなくなったとき、銀行がその不動産からお金を回収できるようにしておくものです。もっと詳しく →の設定に、税金がかかります。
- 建物の所有権移転:1,000分の20。自分が住む住宅なら1,000分の3(令和9年3月31日まで)
- 土地の所有権移転:1,000分の20。軽減で1,000分の15(令和11年3月31日まで)
- 抵当権の設定:1,000分の4。住宅を買うための借入なら1,000分の1(令和9年3月31日まで)
(出どころ:国税庁 タックスアンサー No.7191)
計算のもとになるのは、売買価格ではなく固定資産課税台帳に登録された価格です。
⚠ 軽減を受けるには条件があります。床面積が50平方メートル以上であること、取得後1年以内に登記することなど。国税庁も「一定の要件を満たす必要があります」と書いています。自分が当てはまるかは、不動産会社か司法書士に確かめてください。
このほかに、火災保険、ローンの事務手数料や保証料、司法書士への報酬などがかかります。
7. 引き渡しの日。全部が、同じ日に起きる
最後の日は、思っているより一気に進みます。
三井住友銀行の説明には、こう書かれています。(出どころ:同「住宅ローン お手続の流れ」)
「マイホームの引き渡し・住宅ローンのご融資の当日に、所有権移転の登記や住宅ローンの抵当権設定の登記を行います」
つまり、この日1日で、こうなります。
- ローンが実行されて、お金が入る
- そのお金で、残代金と諸費用を精算する
- 名義を自分に変える登記と、抵当権の設定の登記を申請する
- 鍵を受け取る
お金が動くのも、名義が変わるのも、鍵をもらうのも、同じ日です。だから、契約したらすぐ引き渡し、とはなりません。間に本審査とローン契約が挟まります。
登記の手続きは、司法書士が担当します。書類がそろっているかを確かめて、その日のうちに申請します。
持ち物の一覧は、この記事では出しません。銀行と物件によって変わり、公の一覧が見つからなかったためです。代わりに「当日の持ち物は、銀行と不動産会社から前もって案内があります。1週間前には何が要るか聞いておいてください」と書きます。
8. 売る側から見て、準備ができている人
ここは僕の感じ方の話です。
話が整理しやすいのは、こういう人です。
- 予算が、ある程度決まっている
- 住宅ローンの目安を把握している
- 自分たちの「絶対に譲れない条件」が分かっている
逆に、予算もローンも何も分からないまま、その場の勢いだけで進もうとしている人は、少し心配になります。
家は、勢いだけで買う金額ちゃうからな🏠
この3つは、中古マンションで後悔せんためにに書いた「見る前に決めておくこと」と同じです。内覧の前にやっておくと、買う段になって効いてきます。
まとめ
- 購入の流れは6つの段。購入申込 → 条件の調整 → 重要事項説明 → 売買契約と手付金 → 本審査 → 決済と引き渡し(精算・登記・鍵)
- 購入申込と売買契約は、重さがちがう。申込の段階でやめるなら、原則としてお金の負担はありません(預り金の返還を拒むことも法律で禁じられています)。契約を結んでからは、やめるのにお金がかかります
- 手付や違約金の「代金の2割まで」は、売主が不動産会社のときの決まりです。売主が個人の取引には、この上限はかかりません
- ローンが通らなかったときに白紙に戻せる取り決め(住宅ローン特約)があることも。「ローンが通らなかったらどうなりますか」は必ず聞く
- 手付解除には期限がある。相手が契約を実行し始めたあとはできません(民法557条)。契約書の日付を先に確かめる
- 重要事項説明で説明される項目は、法律で決まっている。管理費、積立ての額、修繕の記録、ペットやリフォームの制限も、その中に入っています
- 住宅ローンは2段階。事前審査は身分証だけで受けられる銀行もあります。物件を探し始める頃に動く
- お金が要るのは3場面。契約時の手付金、引き渡し時の残代金、その前後の諸費用
- 最後の日に全部が起きる。融資・精算・登記・鍵が、同じ日にまとまっています
次にやること
- 住宅ローンの事前審査を受ける。物件が決まっていなくても受けられます。銀行によっては身分証だけで申し込めます
- 毎月出ていくお金を計算する。毎月いくら出ていく?の計算機で、ローン以外も入れて出してみてください
- 申し込みの前に、不動産会社に2つ聞く。「手付金はいくらになりますか」「手付解除の期限は、いつまでですか」
- 重要事項説明の日は、時間に余裕をとる。分からない言葉が出てきたら、その場で聞いてください